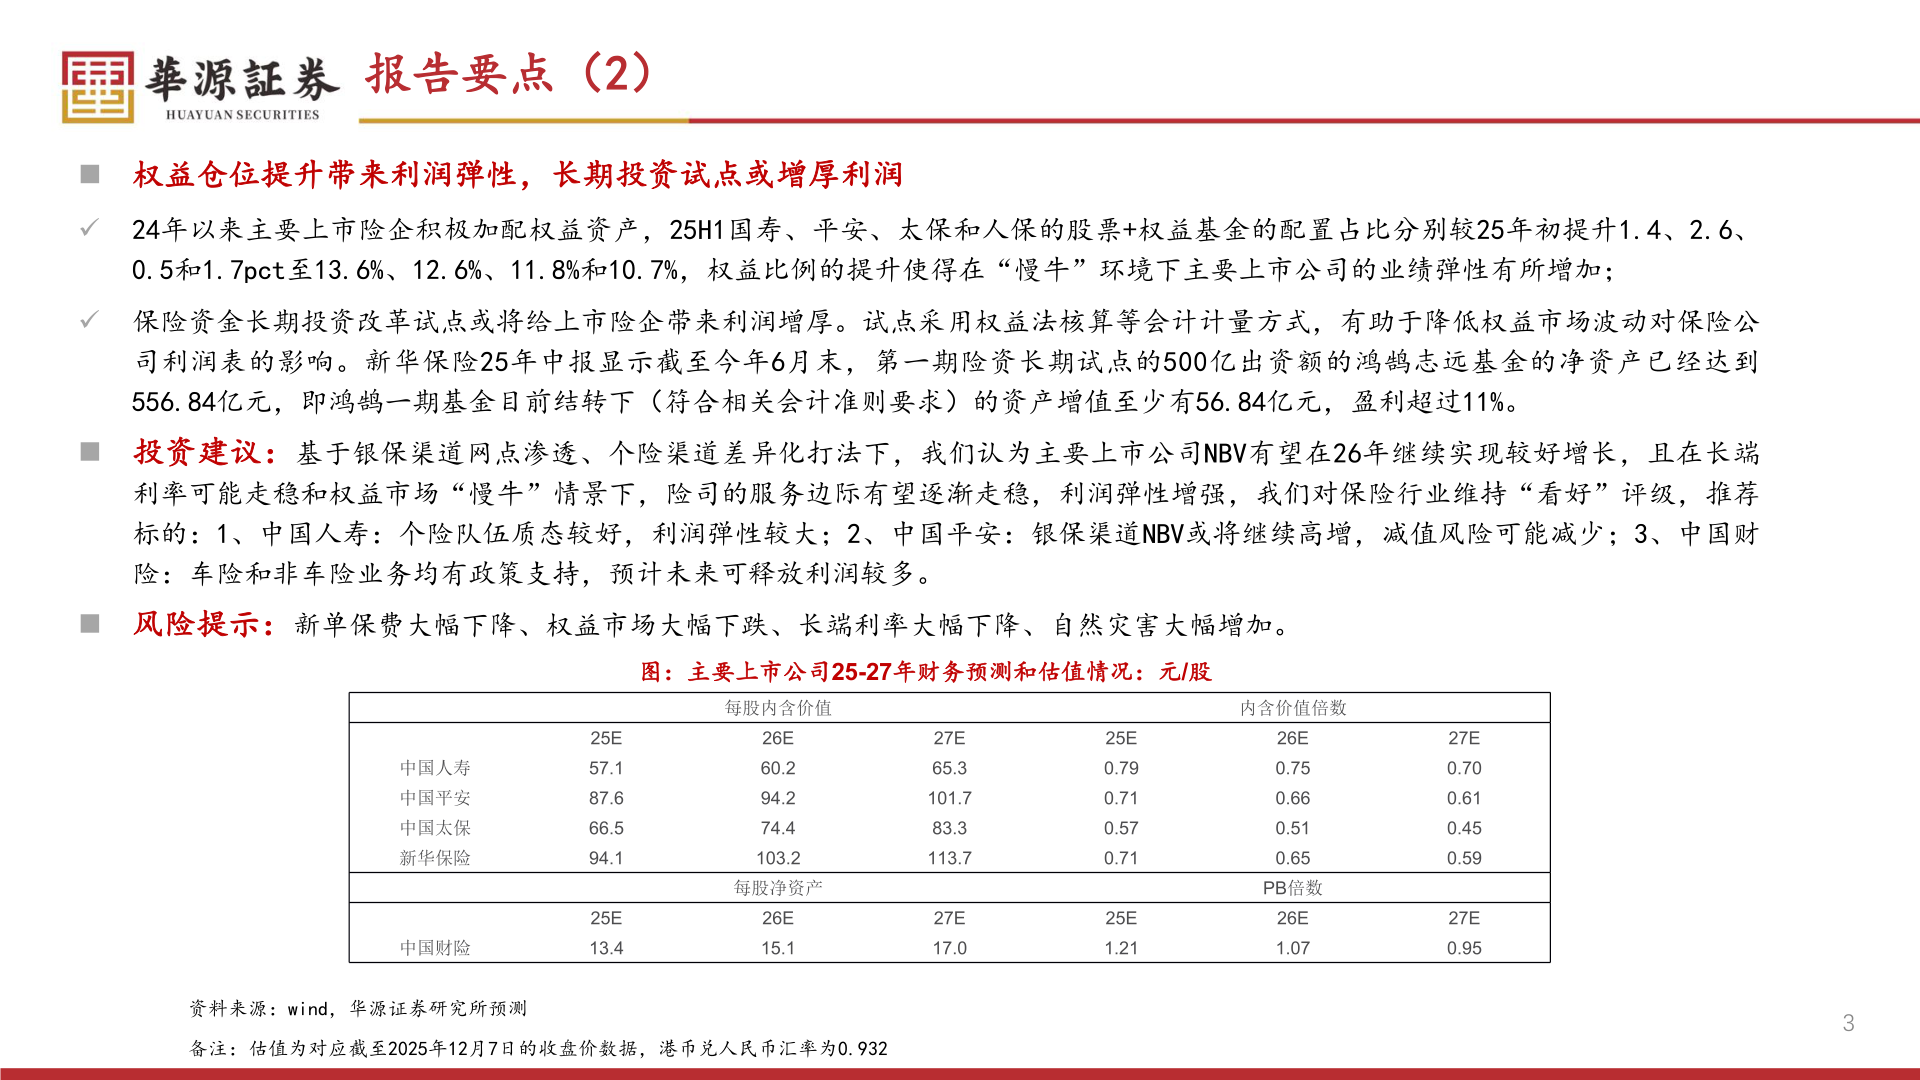
> 数据图表一起讨论下报告要点(2)2025-12-0报告要点(2)n 权益仓位提升带来利润弹性,长期投资试点或增厚利润ü 24年以来主要上市险企积极加配权益资产,25H1国寿、平安、太保和人保的股票+权益基金的配置占比分别较25年初提升1.4、2.6、0.5和1.7pct至13.6%、12.6%、11.8%和10.7%,权益比例的提升使得在“慢牛”环境下主要上市公司的业绩弹性有所增加;ü 保险资金长期投资改革试点或将给上市险企带来利润增厚。试点采用权益法核算等会计计量方式,有助于降低权益市场波动对保险公司利润表的影响。新华保险25年中报显示截至今年6月末,第一期险资长期试点的500亿出资额的鸿鹄志远基金的净资产已经达到556.84亿元,即鸿鹄一期基金目前结转下(符合相关会计准则要求)的资产增值至少有56.84亿元,盈利超过11%。n 投资建议:基于银保渠道网点渗透、个险渠道差异化打法下,我们认为主要上市公司NBV有望在26年继续实现较好增长,且在长端利率可能走稳和权益市场“慢牛”情景下,险司的服务边际有望逐渐走稳,利润弹性增强,我们对保险行业维持“看好”评级,推荐标的:1、中国人寿:个险队伍质态较好,利润弹性较大;2、中国平安:银保渠道NBV或将继续高增,减值风险可能减少;3、中国财险:车险和非车险业务均有政策支持,预计未来可释放利润较多。n 风险提示:新单保费大幅下降、权益市场大幅下跌、长端利率大幅下降、自然灾害大幅增加。中国人寿中国平安中国太保新华保险中国财险图:主要上市公司25-27年财务预测和估值情况:元/股25E57.1 87.6 66.5 94.125E13.4每股内含价值26E60.2 94.2 74.4 103.2每股净资产26E15.127E65.3 101.7 83.3 113.727E17.025E0.790.710.570.7125E1.21内含价值倍数26E0.750.660.510.65PB倍数26E1.0727E0.700.610.450.5927E0.95资料来源:wind,华源证券研究所预测备注:估值为对应截至2025年12月7日的收盘价数据,港币兑人民币汇率为0.9323华源证券综合其他