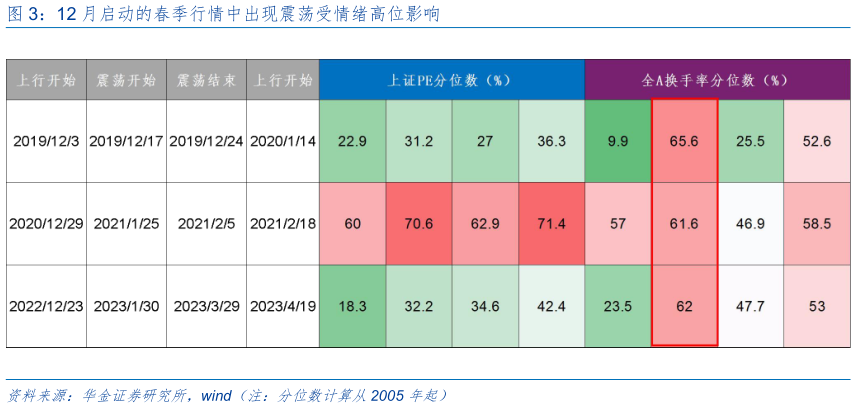
> 数据图表如何了解12 月启动的春季行情中出现震荡受情绪高位影响2025-12-6季行情提前开启的核心驱动因素:首先,若年底政策和外部事件偏积极,则春季行情可能提前开启,如 201212 中央经济工作会议提出必须加快调整经济结构、转变经济发展方式,201712 中央经济工作会议强化供给侧改革、国企改革等方针,201912 中美第一阶段经贸协议达成,202012 中央经济工作会议定调政策“不急转弯”,202212 国内防疫政策优化等,均导致当月开启跨年行情其次,若政策和外部事件偏负面,则春季可能延迟至次年开启,如 2011 年末欧债危机,201612 证监会加强杠杆收购监管等。二是流动性也是影响春季行情能否提前开启的主要因素:首先,流动性宽松有利于春季行情提前开启,如 2022 年 12 月央行实施降准,春季行情于 12 月 23 日开启反之,则春季行情可能延迟至次年启动,例如 201012 至 20112 期间央行接连提准、提息下 2011 年行情于 1 月 25 日启动,201312 国内流动性偏紧,银行间拆借利率全面上涨,导致行情于次年 1 月启动,201512、201612、201812 美联储均有加息操作,春季行情于次年 1 月开启。三是前期估值情绪过热、融资流入较高等也可能导致春季行情延迟开启:首先,有 4 年中 12 月上证 PE 分位数(2005 年起,下同)均值在 50%以上的高位,分别是 2011、2016、2017 和 2025 年,此外也有 4 年 12 月全 A 换手率分位数均值在 60%以上,分别为 2015、2016、2022 和 2025 年,显示前期市场估值位置过高、市场情绪过热等因素可能导致春季行情延迟开启其次,前期融资大幅流入也可能导致春季行情于次年启动,如 2015、2016和 2025 年的前一年四季度内融资大幅流入超过千亿元,情绪资金大幅流入下也对行情启动有一定影响。四是经济和盈利对春季行情是否提前开启影响较小:首先年末为部分基本面数据,以及A 股上市公司业绩的空窗期,对行情的指引作用有限其次数据上来看,12 月跨年行情开启期间基本面不一定走强,如 2010、2012、2019 和 2020 年行情启动与结束当月数据来看,制造业PMI 均呈下降趋势。复盘历史,于 12 月开启的春季行情演绎节奏主要受政策和外部事件、流动性、市场情绪等因素影响。(1)2010 年以来 6 次于 12 月开启的春季行情中,有 1 次持续上行(201212-20132),2 次先上行(震荡)后震荡(上行)(200912-20101、201712-20181),3 次上行-震荡-上行(201912-20201、202012-20212、202212-20234)。(2)行情演绎的节奏主要受政策和外部事件、流动性、市场情绪等因素影响。一是政策收紧或外部事件偏负面可能导致行情出现震荡,如:2009 年末防通胀下政策转紧、2020 年初新冠疫情蔓延、20211 美债收益率开始大幅上行、2023 年初中美博弈再起等导致行情进入震荡。二是流动性收紧也可能使得行情转为震荡,如:201712 美联储加息导致跨年行情呈先震荡,后上升的趋势。三是市场情绪偏高也可能导致行情出现调整,如 3 次上行-震荡-上行中震荡开启当日的全 A 换手率分位数均处于 60%以上的相对高位,分别为 65.6%、61.6%、62%。华金证券综合其他