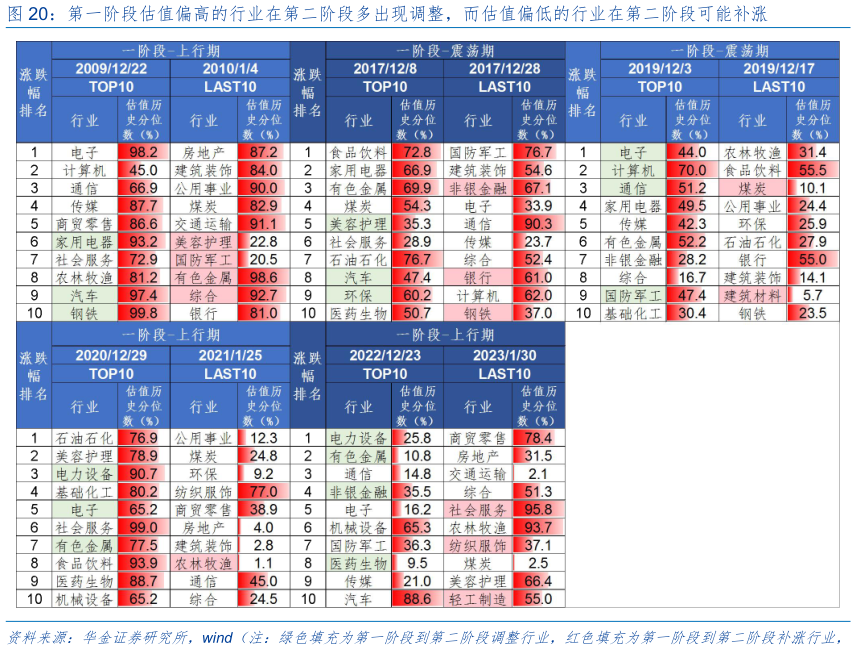
> 数据图表我想了解一下第一阶段估值偏高的行业在第二阶段多出现调整,而估值偏低的行业在第二阶段可能补涨2025-12-6一是第一阶段估值历史分位数偏高的行业在第二阶段多出现调整,而估值历史分位数偏低的行业在 第 二 阶 段 可 能 补 涨 。 第 一 阶 段 估 值 历 史 分 位 数 偏 高 的 行 业 在 第 二 阶 段 多 出 现 调 整 : 如2009-2010 春季行情第一阶段涨幅排名前十的家用电器、汽车、钢铁(估值历史分位数分别达到93.2%、97.4%、99.8%)在第二阶段涨幅排名后十,2020-2021 春季行情第一阶段涨幅排名前十的电力设备、有色金属(估值历史分位数分别达到 90.7%、77.5%)在第二阶段涨幅排名后十。第一阶段估值历史分位数偏低的行业在第二阶段可能补涨:如 2009-2010 春季行情第一阶段涨幅排名后十的美容护理、国防军工(估值历史分位数为 22.8%、20.5%)在第二阶段涨幅排名前十,2019-2020 春季行情第一阶段涨幅排名后十的煤炭、建筑材料(估值历史分位数为 10.1%、5.7%)在第二阶段涨幅排名前十。二是政策和外部事件可能导致春季行情第二阶段出现高低切。如 2018 年 1 月乘用车购置税恢复至 10%(此前为 7.5%),政策退坡下第一阶段涨幅靠前的汽车在第二阶段相对走弱,2021 年 1 月末美股波动加剧、美债收益率上行,全球风险偏好回落下电力设备、电子等科技成长行业在第二阶段出现调整。华金证券综合其他