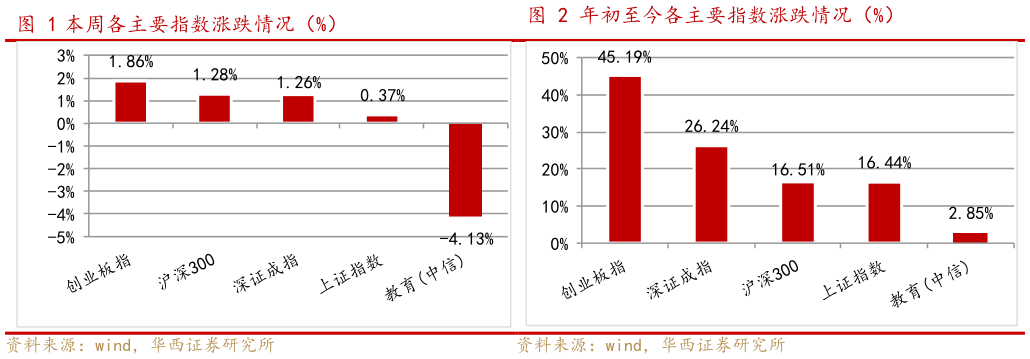
> 数据图表谁能回答年初至今各主要指数涨跌情况(%)2025-12-5同比增长约 11%,但这包含托管及表外高中,预计未来自有生源保持 5%以上增长。2)AI 业务方面有望在组织新的营销团队背景下加快推进,AI 冲刺营、AI 智习室、AI 课堂等产品有望提供新增量。3)高净利率托管业务未来有望保持每年 20 个学段新增的拓展速度。4)高净利率素养业务预计维持稳增长,未来有望渗透进托管学校业务,我们预计游研学、竞赛、供应链等业务仍有成长性。维持盈 利预测,维持 26-27 财年公司收入预测 39.3742.47 亿元,新增 28 财年收入预测 46.21 亿元维持 26-27 财年归母净利 7.458.38 亿元,新增 28 财年归母净利预测 9.58 亿元对应维持 26-27 年 EPS0.350.40 元,新增 28 财年 EPS 预测 0.45 元。公司最新收盘价(2025 年 12 月 5 日)为 2.19 港元,对应 26-28PE 为 654X(1 港元0.91 元),维持“买入”评级。投资建议: 1)中国东方教育:3 年收入端确定性较高的稀缺标的之一,宏观上受益于逆周期属性21 年以来的公办竞争减弱2)粉笔:公司推出 AI 产品有望持续贡献增量大班虽收到价格战影响上半年有所下滑,但未来有望恢 复增长。小班仍有渗透率提升空间国企、事业单位、面试班新产品有望陆续推 出提供新增量,我们预计 26 年净利润为 4 亿元,2025 年 12 月 5 日收盘价为 3.18 港元,对应 26 年 PE 为 16X(1 港元0.91 元人民币)。 3)天立国际控股:核心业务高中招生明年有望恢复增长,虽然行业高中扩招仍在持续,但公司策略转变 有望兼顾中短期平衡,且 A 类生的储备有利于长期提升口碑,高经历了的综合素养、托管招生正常进展,AI 业务方面有望在组织新的营销团队背景下加快推进,AI 冲刺营、AI 智习室、AI 课堂等产品有望提供新增量,我们预计 26 年净利润为 7.5 亿元, 2025 年 12 月 5 日收盘价为 2.19 港元,对应 26 年 PE 为 6X(1 港元0.92 元人民币)。华西证券公共服务