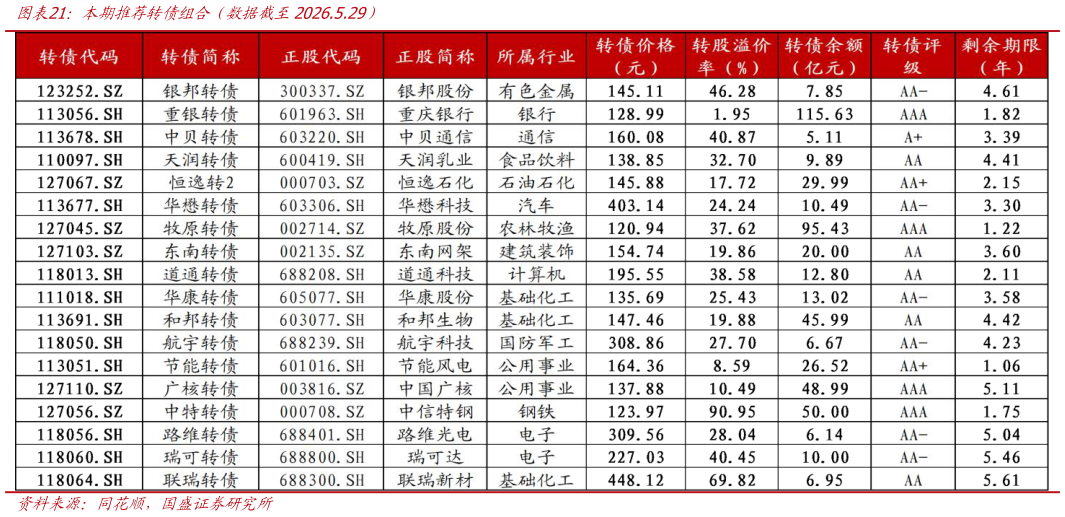
在权益市场震荡分化、转债估值重回历史高位的背景下,市场已进入(“高估值约束业绩验证”阶段,后续权益难现单边行情,转债或延续震荡收敛与结构再平衡。科技成长仍是中期主线,但向高景气、低溢价、业绩确定性标的集中。我们建议沿用哑铃配置思路,整体中性偏谨慎:适度降低高溢价、强赎风险及波动过大的弹性标的仓位增加低平价、高评级、具备债底保护的防御性品种配置,以应对市场情绪波动与美加息预期升温同时布局价格与估值双低、有下修预期或强赎压力较小的个券,增强组合赔率。在上期组合基础上,我们对持仓结构进行了针对性优化:剔除已进入强赎流程的个券同时增配重银转债、天润转债、节能转债、广核转债等高评级防御性标的,加固防御底仓此外,聚焦 AI 光模块、商业航天、算电协同等高景气赛道,保留航宇转债、中贝转债等主题标的,并纳入国产替代浪潮下的半导体标的占瑞可转债、联瑞转债),控制单券溢价率在合理区间。