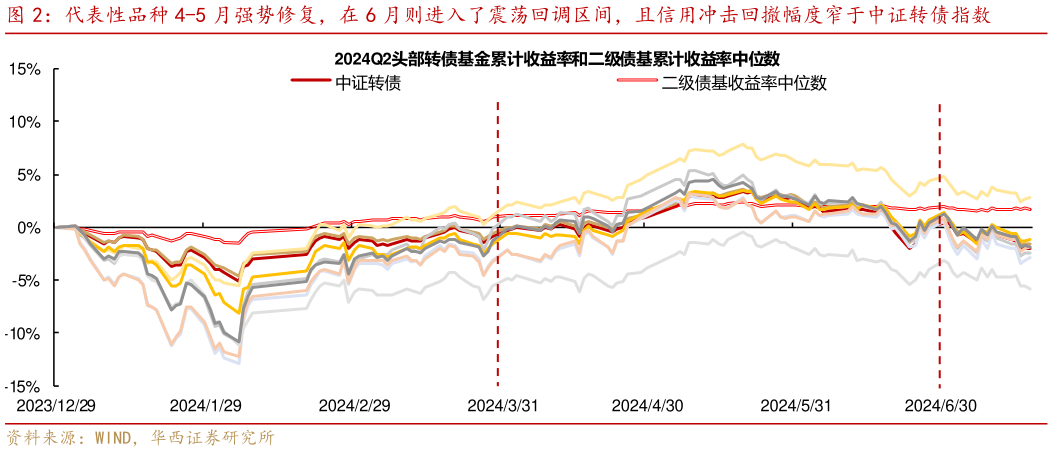
> 数据图表各位网友请教一下代表性品种 4-5 月强势修复,在 6 月则进入了震荡回调区间,且信用冲击回撤幅度窄于中证转债指数2024-7-3进一步观察转债基金 2024Q2 以来表现,代表性品种 4-5 月强势修复,在 6 月则进入了震荡回调区间。我们选取了部分规模居前的转债基金作为样本,计算其 2024年以来的累计收益率曲线,并与二级债基的整体表现进行对比。进入 4 月,权益市场进入震荡区间,4 月中旬,新“国九条”出台,引发了市场对退市风险的担忧,小微盘股行情受到冲击,但头部转债基金其实调整幅度相对有限,指向彼时持仓与弱资质个券重合度并不算高,这也使得头部品种在 6 月信用冲击中的调整幅度相对克制。4月下旬,久违的增量资金来临,驱动转债市场迎来独立性行情。较为遗憾的是,5 月下旬正股连续调整信用负面事件频发,显著延缓了资金涌入节奏,转债市场调整显著,但头部转债基金表现要强于中证转债指数,体现出较强的择券能力。华西证券金融地产