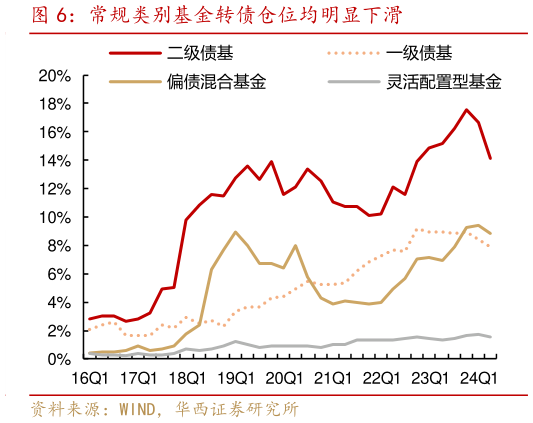
> 数据图表一起讨论下常规类别基金转债仓位均明显下滑2024-7-3关于第一个问题,转债仓位全方位下滑的内部原因不尽相同。对于转债基金和一级债基而言,在迎来了历史级别的申购资金支撑下,转债基金和一级债基 的转债持仓规模均迎来了明显增加,仓位下滑的被动倾向明显。对于二级债基以及其他含权量较高的基金而言,一方面,转债信用风险冲击不可避免的影响到机构的增配情绪,另一方面,结合股票仓位也全面下滑来看,公募其实在全面下调风险敞 口,波动较大的转债同样也成为了卖出对象。此外,其实二级债基仓位大幅下滑也 情有可原,毕竟在 2022-2023 长达两年的时间内,无论市场环境申赎情况如何变化,二级债基的转债仓位基本一直上升,加仓理由可能不一定充分。关于第二个问题,转债高性价比仍存,个券面临重定价趋势。从债基整体规模由 24Q1 的 2188 亿元微增至 24Q2 的 2291 亿元来看,转债品种显然并未受到机构的全面“抛弃”。但转债市场近年来整体表现一般,且弱资质低价券的定价锚逐步丧失,对个券投研能力的要求进一步提升。对于转债市场参与程度不高的机构而言,要么选择离开转债市场,或者选择转债 ETF 等稳健品种来试图博取 beta。对于重点参与转债市场的机构而言,在“资产荒”的大背景下,转债性价比依然存在,只是需要对转债个券进行分类重定价。华西证券金融地产