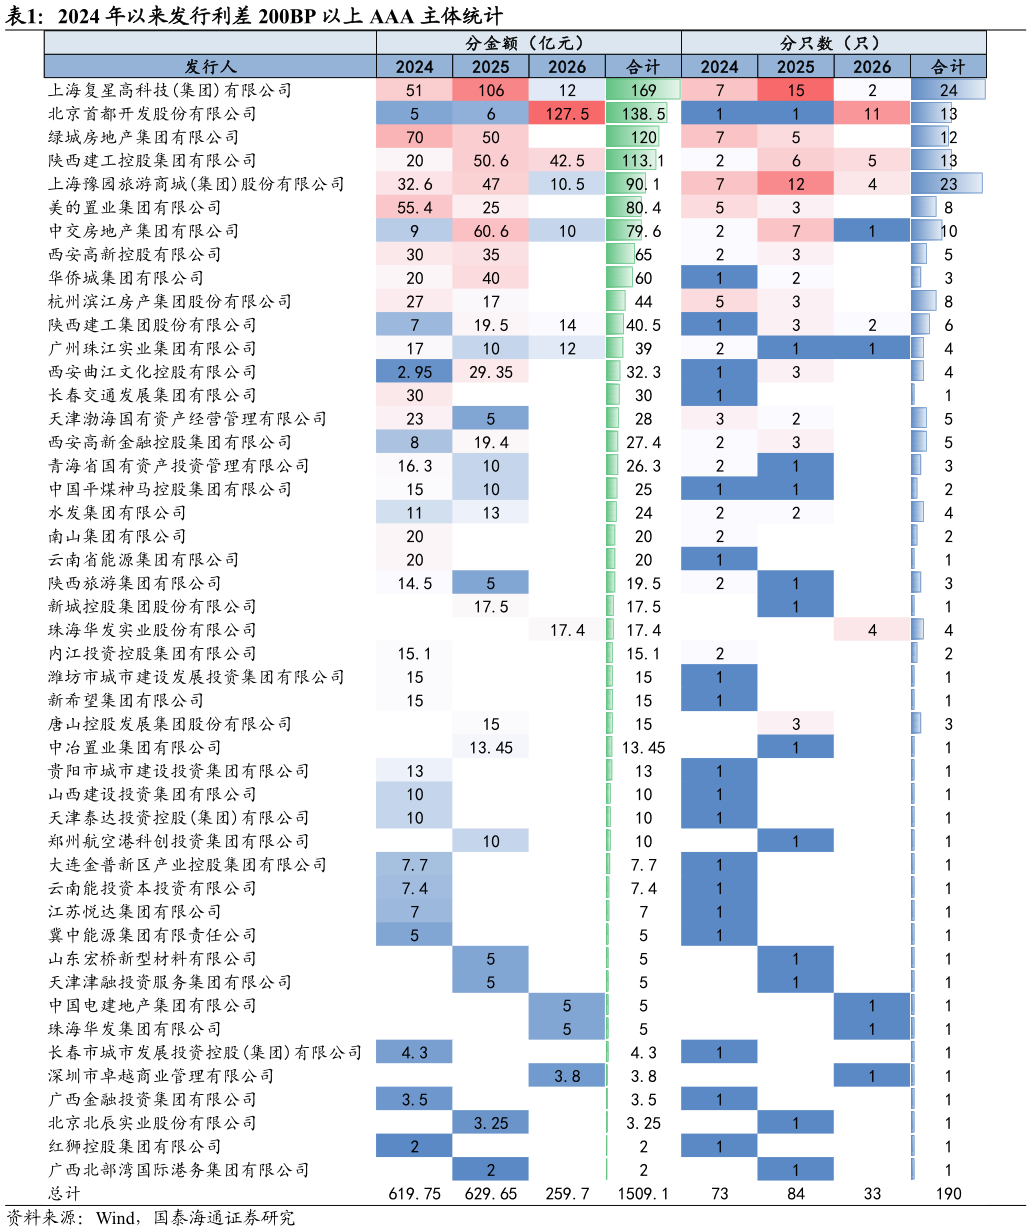
> 数据图表各位网友请教一下2024 年以来发行利差 200BP 以上 AAA 主体统计2026-6-1评级调降与终止评级,对信用债收益率和利差的影响呈现出分化态势。从历史经验看,评级调降更容易触发信用利差的重定价,终止评级对市场的冲击则相对温和。评级调降方面,以青岛上合控股发展集团有限公司和陕西西咸新区发展集团有限公司这两家主体为例,主体评级调降后存续债券估值上行持续时间 2-4 周左右,收益率最深调整幅度分别达到 140BP 和 58BP而终止评级后,即使该主体已无存续的有效主体评级和债项评级,对收益率及利差的影响亦相对有限。评级调降与终止评级对市场影响的分化,我们认为主要原因有两点:一是评级调降与终止评级对市场产生的舆情影响不同,评级调降会产生更加负面的信号,在市场上的传播力度也更强,以 2026 年为例,今年以来主体评级调降的共有 11 家,而终止评级的数量已达到 288 家,由于终止评级涉及多种原因,市场对终止评级的负面信号读取相对温和二是内评模型的定价风险权重不同,评级调降直接改变了该主体在信用债曲线中的相对位置,部分持仓机构会同步调整风险敞口和估值模型假设,在机构行为上的影响可能会更大。国泰海通金融地产