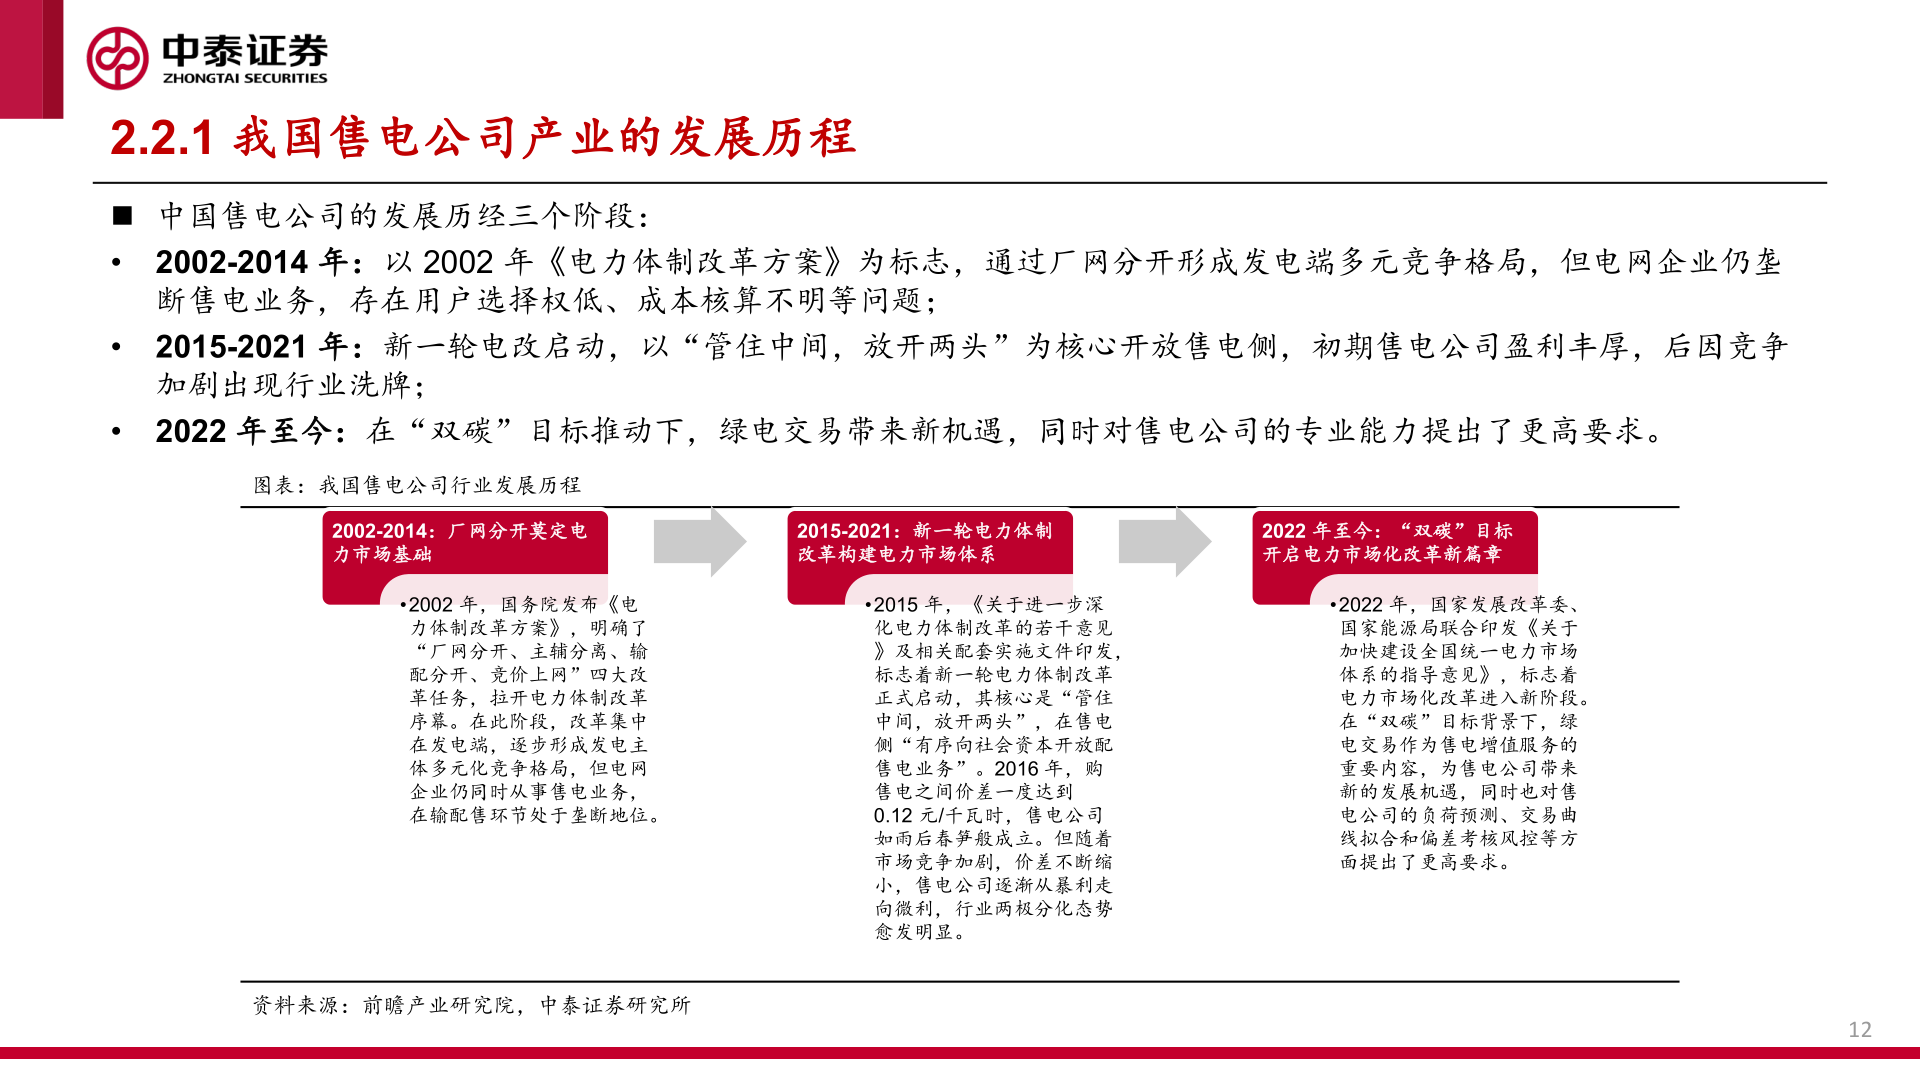
> 数据图表咨询大家2.2.1 我国售电公司产业的发展历程2026-7-42.2.1 我国售电公司产业的发展历程◼ 中国售电公司的发展历经三个阶段:• 2002-2014 年:以 2002 年《电力体制改革方案》为标志,通过厂网分开形成发电端多元竞争格局,但电网企业仍垄断售电业务,存在用户选择权低、成本核算不明等问题;• 2015-2021 年:新一轮电改启动,以“管住中间,放开两头”为核心开放售电侧,初期售电公司盈利丰厚,后因竞争加剧出现行业洗牌;• 2022 年至今:在“双碳”目标推动下,绿电交易带来新机遇,同时对售电公司的专业能力提出了更高要求。图表:我国售电公司行业发展历程2002-2014:厂网分开莫定电力市场基础2015-2021:新一轮电力体制改革构建电力市场体系2022 年至今:“双碳”目标开启电力市场化改革新篇章• 2002 年,国务院发布《电力体制改革方案》,明确了“厂网分开、主辅分离、输配分开、竞价上网”四大改革任务,拉开电力体制改革序幕。在此阶段,改革集中在发电端,逐步形成发电主体多元化竞争格局,但电网企业仍同时从事售电业务,在输配售环节处于垄断地位。• 2015 年,《关于进一步深化电力体制改革的若干意见》及相关配套实施文件印发,标志着新一轮电力体制改革正式启动,其核心是“管住中间,放开两头”,在售电侧“有序向社会资本开放配售电业务”。2016 年,购售电之间价差一度达到 0.12 元/千瓦时,售电公司如雨后春笋般成立。但随着市场竞争加剧,价差不断缩小,售电公司逐渐从暴利走向微利,行业两极分化态势愈发明显。• 2022 年,国家发展改革委、国家能源局联合印发《关于加快建设全国统一电力市场体系的指导意见》,标志着电力市场化改革进入新阶段。在“双碳”目标背景下,绿电交易作为售电增值服务的重要内容,为售电公司带来新的发展机遇,同时也对售电公司的负荷预测、交易曲线拟合和偏差考核风控等方面提出了更高要求。资料来源:前瞻产业研究院,中泰证券研究所12中泰证券工业制造