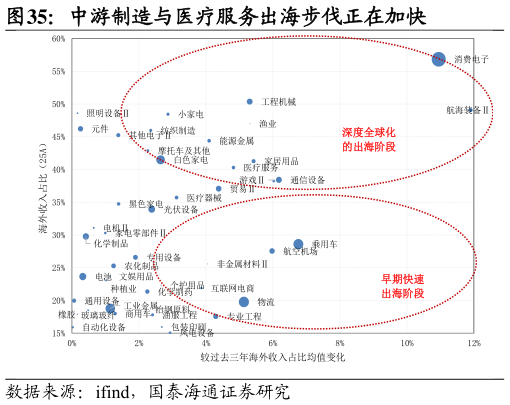
站在当下,我们认为科技行情回撤已趋于充分,并且 AI 产业叙事仍在演绎,A 股优势科技与制造龙头的反弹行情可期。截至 2026717,A 股算力龙头公司前瞻三年 PE 已经降至 15 倍以下,明显低于历史科技行情泡沫的极端水平(30 倍左右),我们认为科技行情的回撤已经趋于充分。A 股科技和制造龙头的反弹行情可期,1)全球 AI 资本开支仍然保持强劲并带动硬件需求增长:根据 TrendForce 集邦咨询的预测,2026 年全球九大 CSP 资本支出预计达 8300 亿美元,同比79%,全球 AI 资本开支保持强劲增势,并带动全球半导体景气增长的持续加速。2)国产 AI 模型性能正加速追赶:根据Artificial Analysis,我国最新发布开源模型 Kimi K3 在人工智能分析指数中取得了 57 分的成绩,性能比肩国际头部 AI 旗舰模型,在开源领域保持强势领先地位。3)我国制造业和医疗服务出海优势仍在扩大:26Q2 半导体等科技制造品出口增速持续提升,A 股中游制造和医疗服务海外收入占比边际提升。