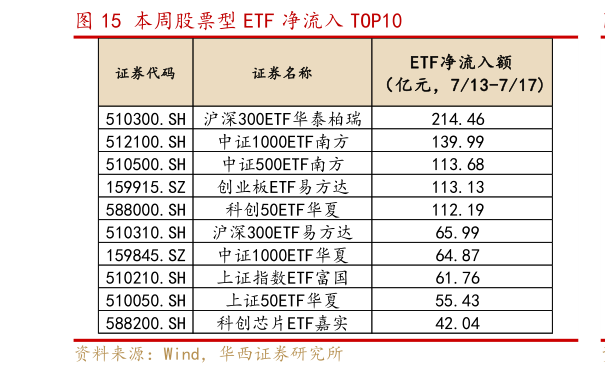
> 数据图表如何了解本周股票型 ETF 净流入 TOP102026-7-0市场展望:风物长宜放眼量,中长线资金成为 A 股压舱石。本轮 A 股的调整更多是海外科技资产微观流动性冲击及跨市场共振联动的结果,随着科技抛压集中释放,且多项指数乖离率逼近历史底部,短期恐慌情绪的宣泄或步入尾声,超跌后修复动能正在积聚。与此同时,7 月以来宽基 ETF 再现巨额净申购,中长线资金逆周期强力托底成为市场压舱石。展望后市,最激烈的抛压阶段大概率已过,市场有望步入“震荡、缓慢修复”的新阶段。科技中长期行情未结束,但在新一轮强催化出现前,分化与轮动将是主基调。以下几个方面是近期市场关注的重点: 一、本轮 A 股调整最突出的特征是与海外市场高度联动,全球资产呈现跨市场的共振效应。今年以来,A 股科技成长赛道与美股、日韩股市联动性显著增强。6 月下旬以来,韩国股市在本土去杠杆和外资流出的双重压力下,率先触发流动性负反馈而下跌美股市场也存在去杠杆过程A 股科技资产受海外影响亦出现风险偏好的下行。近两周以来,A 股融资资金累计净流出 1430 亿元,融资余额回落至 5 月初水平,融资成交占比回落至年内低位。总体来讲,本轮全球科技资产的调整更多是微观流动性冲击的结果,并非主要由基本面主导。 二、科技抛压集中释放后,超跌修复动能在积聚。本周科技股的下跌呈现三个特点:1)调整斜率陡峭。年初以来科创 50 指数呈现三次调整,调整斜率越来越陡,表明筹码结构越拥挤,抱团后的下跌越迅速2)周五市场放量下跌,指向短期调整存在被动减仓或高频交易导致的资金负反馈3)强势板块出现补跌。前期最强的半导体设备等板块出现补跌,指向市场恐慌情绪的集中宣泄,或意味着短期超跌步入尾声。从乖离率来看,7 月 17 日,上证指数、创业板指、科创 50 的乖离率已与 2026 年 3 月和 2025 年 4 月的市场底部接近,也指向短期超跌后市场正在积聚反弹修复动能。 三、宽基 ETF 再现逆势净申购,中长期资金逆周期配置成为 A 股压舱石。7 月至今,股票型 ETF 净申购 3235 亿元,为历史最高水平周度来看,本周股票型 ETF 净申购 2036.41 亿元,资金借道 ETF 进行逆周期配置的趋势十分显著。其中,沪深 300ETF 华泰柏瑞、中证 1000ETF 南方、中证 500ETF 南方、创业板 ETF 易方达、科创 50ETF 华夏净流入额超过 100 亿元日度来看,7 月 17 日单日净申购额达到 758.67 亿元,为历史单日净申购第三名,仅次于2024 年 10 月 8 日的 1061.44 亿元、2025 年 4 月 8 日的 1009.76 亿元。在本轮快速调整中,部分长线资金利用深度调整加速吸筹,既为市场注入流动性,又向市场释放了托底的坚定信号。 四、超跌反弹后市场有望走向震荡修复,科技中长期行情尚未结束,但新一轮强产业催化出现之前,主基调将以分化和轮动为主。站在当前时点,最激烈的抛压盘或已过去,未来市场大概率进入 “震荡、缓慢修复 ”的新阶段,指数下行空间有限,向上突破同样需要基本面和资金面的共振配合。一方面,A 股科技对外海的脱敏需要过程。韩国股市的去杠杆节奏仍需看到强制平仓规模的持续下行,此外韩国外国投资者已连续四个月大幅净卖出韩股,在韩国股市对杠杆交易脱敏前,对全球资产仍有情绪影响。另一方面,产业趋势驱动下科技行情有望延续,但在新一轮强产业催化出现之前,较难出现上半年的极致抱团行情,轮动和分化成为主基调。一是精选强基本面支撑的优质个股,二是向国产链、中下游方向轮动。 行业配置上,绩优成长,围绕“AI”相关的上中下游产业方向,精选有强基本面支撑的优质个股对于“创新药,港股互联网,传媒游戏”等相关优质标的亦可以关注。 风险提示:地缘局势反复、全球经济超预期波动、海外流动性风险等。华西证券能源矿产