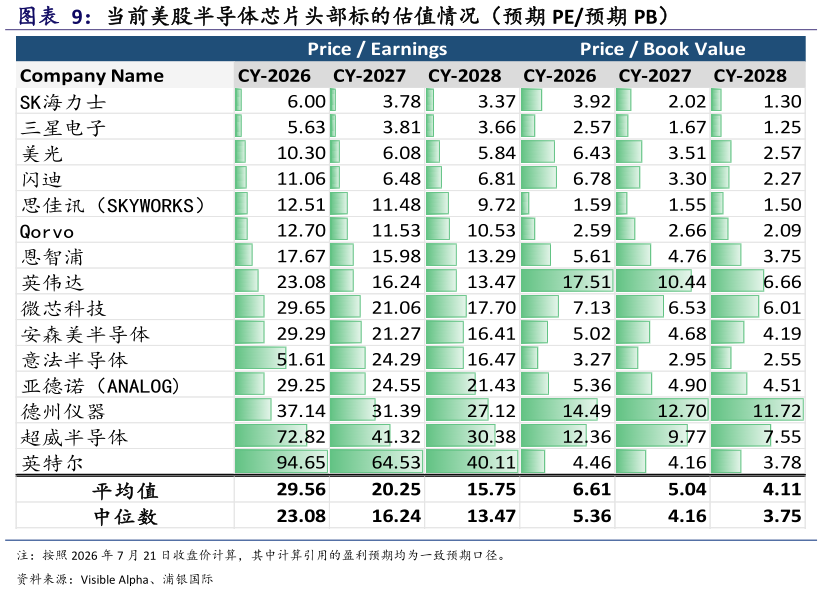
> 数据图表各位网友请教一下当前美股半导体芯片头部标的估值情况(预期 PE预期 PB)2026-7-4一个正在深刻改变定价范式的变量是长期协议(LTA)占比的持续抬升。全球内存三巨头三星电子、SK 海力士与美光科技正通过与大客户签订长达数年的长期协议来锁定全球内存供应的长期走势。在 AI 延续高景气的大背景下,这种结构性合约安排使下游需求从过去的随行就市转为保底可见。其直接后果是,存储厂商的保底预期 ROE 被大幅抬升至历史高位,其 PB 亦随之创下盘中历史高位。LTA 占比的提高,本质上削弱了存储行业的周期属性:当大部分高毛利产能,尤其是 HBM 与服务器 DRAM,已通过多年长期协议提前售罄,企业的商业模式与现金流便从周期起伏的薄利制造被重新定价为长期稳定的成长型现金流,这一预期将推动 PB 中枢系统性上移。在 ROE维持稳定高位、PB 中枢上移的组合下,PE 估值也将在未来持续稳定在一个较高区间,而非重现历史周期中盈利见顶(即 PE 虚低)、盈利塌陷(即 PE虚高)的两极摆动。其投资含义在于,由于 PE 的虚低假象在 LTA 支撑的盈利可见度下被熨平,本轮周期下 PE 已不再是单纯的反向周期陷阱,而演变为存储标的与其他半导体标的进行横向估值对比的统一锚。浦银国际综合其他