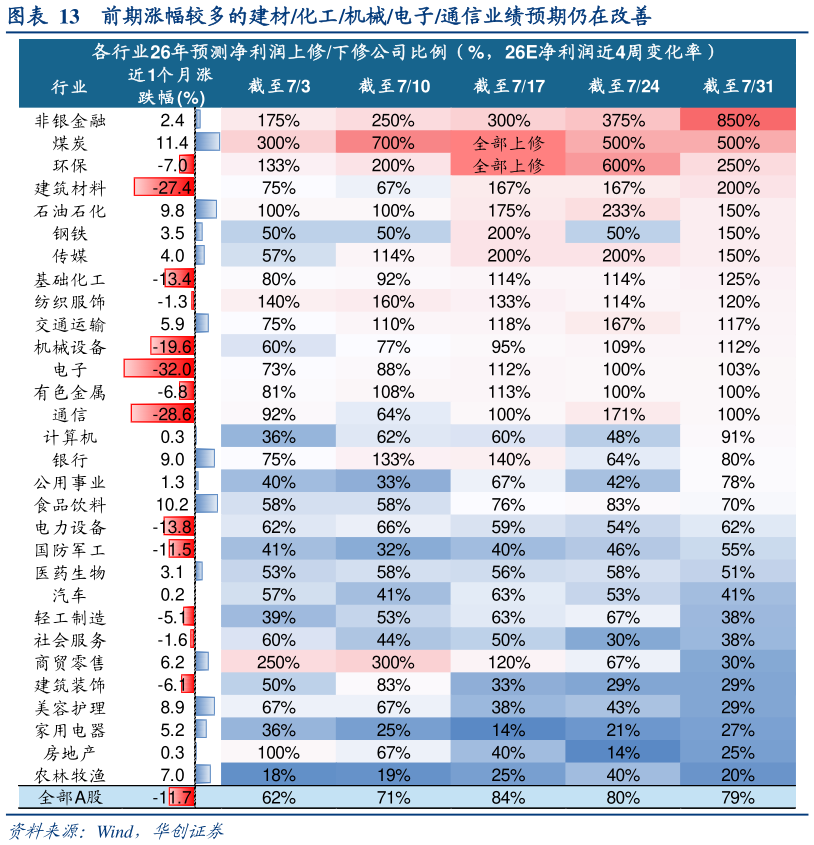
> 数据图表怎样理解前期涨幅较多的建材化工机械电子通信业绩预期仍在改善2026-8-6从中长期看,本轮破年线更可能是牛市中继,而非牛熊拐点。估值已显著回落。年内全 A 市盈率中位数已从 2602 高点的 31 倍降至最低 23.5 倍,接近 2547 对等关税冲击、上证 3100 时全 A 市盈率中位数 23 倍的低位,估值已出现明显回落。盈利趋势并未转变。上半年规模以上工业企业利润增速达 18.7%,我们预计 26 全年非金融净利润增速乐观可达 15%20%从盈利预期的变化来看,5 月以来盈利上修下修结构持续改善,全 A 近四周 26E 净利润上下修公司比例由 5 月的低点 52%上行至当前约 80%。分行业来看,截至 731,6 月涨幅较多的建材化工机械电子通信近 4 周上下修比例仍在 100%以上,周期资源品中的煤炭石化钢铁有色环保及非银业绩上下修比例同样领先。AI产业趋势仍在。如前述海外 AI 产业趋势并未结束,云厂商资本开支仍在上修,叠加 Kimi K3 登顶开源模型第一、国产算力需求高增,当前 AI 基本面仍难以证伪。华创证券综合其他