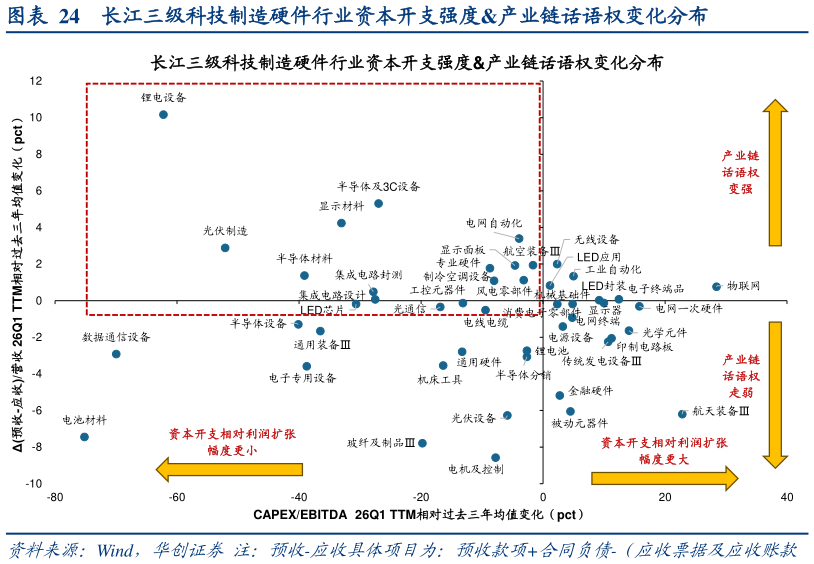
> 数据图表如何了解长江三级科技制造硬件行业资本开支强度产业链话语权变化分布2026-8-6AI 仍是反攻中胜率高的方向。AI 内部重视硬件中具有产业链卡位的半导体电网设备新能源液冷CPO。我们认为 AI 仍会成为反攻中的主线,主要由于产业逻辑没有被破坏。云厂商资本开支仍在维持甚至上修,国内大模型降价也有助于应用渗透率提升回撤足够充分,科创 50 和创业板指已接近过去一年成交筹码均衡点。对于 AI 内部,需重视硬件的反攻弹性。硬件端直接受益于云厂商资本开支上修和订单兑现,需求端确定性仍然较强。但在硬件内部,后续筛选需要更加重视产业链卡位。我们认为一方面应关注未来产能释放没有那么充分、受供给冲击较小的行业,以 CAPEXEBITDA(观察资本开支扩张幅度相对利润扩张幅度)来作为衡量,测算其 26Q1 TTM 相对过去三年均值的变化幅度,该变化幅度越小意味着后续产能释放节奏相对利润扩张较为平缓另一方面,应关注产业链话语权变强的行业,具体指标上往往体现为预收款增多、应收款减少的行业往往具备更强议价能力,我们以(预收-应收)的净增额相对营收的占比作为衡量,同样计算其 26Q1 TTM 相对过去三年均值的变化。以长江三级行业中的科技制造硬件行业作为观察样本,值得关注的行业主要集中在半导体(存储封测材料设备)、电网设备(电网自动化)、液冷、新能源设备(锂电设备光伏风电)、光通信等。华创证券综合其他