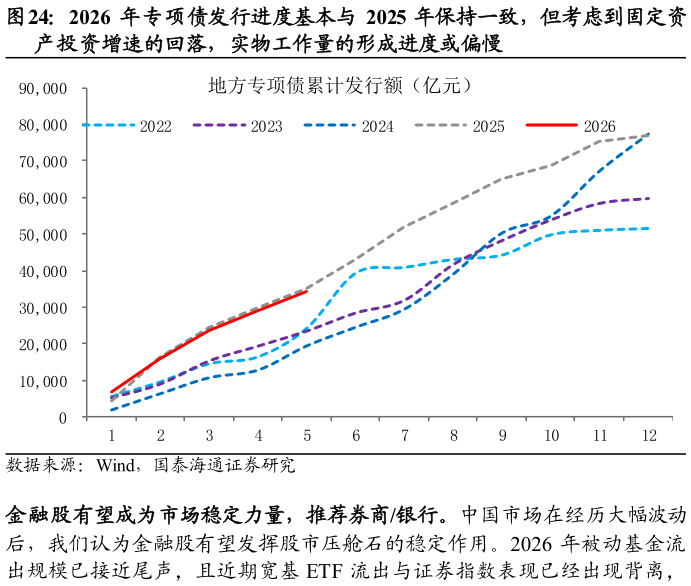
> 数据图表如何解释2026 年专项债发行进度基本与 2025 年保持一致,但考虑到固定资2026-8-1期聚焦真龙头,推荐电子通信传媒高端装备有色金属,以及港股互联网。3)优势制造。中国具备产业竞争优势企业走向全球,并在地缘冲击下加速份额扩张,推荐创新药CXO电力设备与新能源机械设备。下一阶段,我们看好新疆振兴AI 应用国产半导体新型电网等投资主题。 26 年下半年盈利预期有望上修的领域主要集中于国产 AI 链、出海优势制造以及国内新基建。当前中国经济呈现出“外强内弱、供强需弱、新旧分化”的运行特征,且经济增长动能当前主要依赖以 AI 硬件为核心的出口,而国内投资、消费等整体偏弱。展望下半年,我们认为经济增长的动能有望更为均衡,在全球 AI 带动的出口动能之外,三大领域增长预期有望上修: 1)国产 AI:尽管中美之间顶尖芯片与前沿模型性能的差距仍然存在,但中国正凭借超节点等工程技术创新提升系统级算力能力、基础设施协同 下的低推理成本与开源扩散生态,逐渐构建出了独特的竞争优势。中国模型与美国前沿模型的能力差距继续收敛,部分模型能力已进入全球第一梯队,同时在开源、多模态、成本效率方面形成更强比较优势。尽管 Q2 巨头财报显示AI 商业化仍在进行中,巨头云业务与未履约订单规模持续增长,但当前美国“超前技术突破超大资本开支闭源高毛利”的 AI 发展模式由于新增应用场景缺失而被市场担忧资本开支持续性与收益回报周期,单纯的资本 开支上修与硬件涨价已难以获得市场的正面定价,短期产业预期进一步上 修空间有限。中国 AI 发展模式在投入产出与应用场景上的相对优势正在凸显,叠加国内顶层战略支持,国内 AI 资本开支的进程在 26 年下半年仍有望继续加快,受益国内硬件扩产与技术路径创新下的增量需求环节占优,如芯片设计半导体设备AI 服务器晶圆制造港股云厂商传媒等。 2)优势制造全球化:尽管从 2026 年上半年出口增长来看,AI 硬件贡献了主要增长动能,但中国广大具备竞争优势的制造产业也同时呈现出口 的高速增长。此外,地缘冲击之下中国制造业成本与稳定优势突出,进一步提升在全球的市场份额。综合来看,下半年预期有望继续提升的板块包括电力设备(风电储能电力设备)、汽车(乘用车商用车两轮车)、船舶、工程机械、创新药等高新技术产业,以及在地缘风险重新升温背景下,有色金属(铝稀土)以及化纤等品种全球份额提升的逻辑。3)逆周期投资扩张:当前中国经济主要依赖出口动能带动,而消费、投资等领域增长压力较大。我们认为下半年扩张内需政策有望加快落地,以应对地缘冲击与 AI 通胀对于全球需求的拖累。参考 2022 年,当全球贸易增长动能承压时,国内基建投资增长明显触底回升。政策层面,新型政策性金融工具、地方专项债发行等年初布局的政策工具有望继续落地,并在“ 六张网”、城市更新等领域尽快形成实物工作量,考虑到基建投资与专项债发行进度的背离,下半年实物工作量的提升概率较大。因此电力设备(特高压配网设备)、建材建筑(地下管网市政施工)等领域增长预期有望进一步改善。国泰海通综合其他