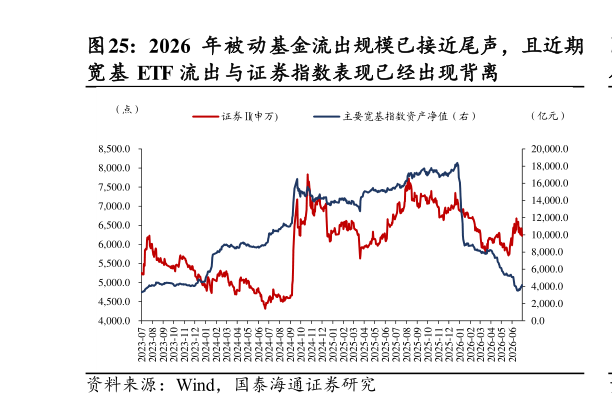
> 数据图表如何解释2026 年被动基金流出规模已接近尾声,且近期2026-8-1策略周报 反映券商股市场做多力量正在边际提升。从性价比的角度来看,A 股金融股股息率相较于 10 年期国债收益率之差已经重回 2 个百分点上方,历史经验来看,当 A 股金融股股息率性价比明显改善时,保险资金入市意愿也会增加,我们认为长线资金对权益资产配置比重有望提升,其中金融股将充分受益。从资金流向来看,市场波动后,宽基指数挂钩 ETF 的申赎净流入正在明显改善,金融股作为指数权重也将充分受益于宽基指数 ETF 资金的流入。考虑到非银业绩增长表现强劲,银行股息率性价比上升,我们认为金融板块估值有望迎来修复,推荐券商银行。国泰海通综合其他