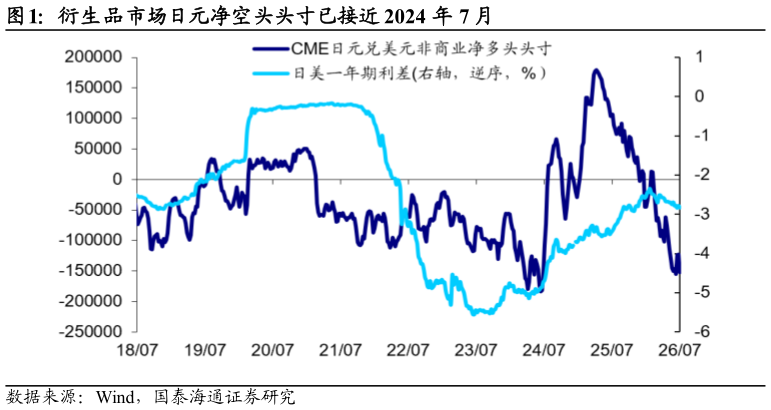
> 数据图表咨询下各位衍生品市场日元净空头头寸已接近 2024 年 7 月
2026-8-12026 年以来日元套息交易规模或再次上升。2026 年以来,由于日元持续处于弱势区间且美日利差再次走阔,日元套息交易规模有所反弹。截至 2026年 5 月,日本离岸金融账户净资产规模已经突破 2024 年底的高点,上升至95 万亿日元。从衍生品市场来看,日元兑美元非商业净空头头寸 2026 年以来也有明显上升,目前已较为接近 2024 年 7 月的极端值,反映出当前做空日元的情绪较为浓烈。 本周日本政府或出手干预汇率,美元兑日元由 163 的高点大幅回落至 157左右。据华尔街见闻援引彭博对日本央行账户的分析,日本政府干预规模或在 8.45 万亿日元左右。不过,总体来看日元仍处于较为疲弱趋势,短期内套息交易逆转的风险或相对较低。第一,即便日央行年内仍有可能进一步加息,但目前美联储年内紧缩预期也较为浓烈,这一点与 2024 年 8 月由于非农数据走弱导致美联储降息预期升温存在明显不同。短期来看,在美国经济仍然维持韧性、油价二次反弹增加通胀回落压力、以及美联储表态偏鹰的情况下,美元表现或仍将偏强,美债利率或持续维持高位。在此情况下,短期内日元持续升值空间相对有限,日元套息交易的利差收益与汇兑收 益或仍能维持。第二,与 2024 年 8 月由于非农数据骤然走弱所引发的恐慌性抛售不同,本轮科技板块的调整或主要是因为前期涨幅过高后的估值消 化和仓位再平衡,并非美国经济基本面的走弱或 AI 叙事逻辑的证伪。当前市场对美国经济态势大多持复苏的观点,风险偏好的扭转尚不剧烈,或暂时或不会带来集中且猛烈的套息交易平仓的压力。第三,当前日元的疲软或并不主要由套息交易推动,而更多地受日本财政扩张倾向上升加剧市场对其 债务可持续性担忧、对日本央行独立性的质疑等因素的影响。