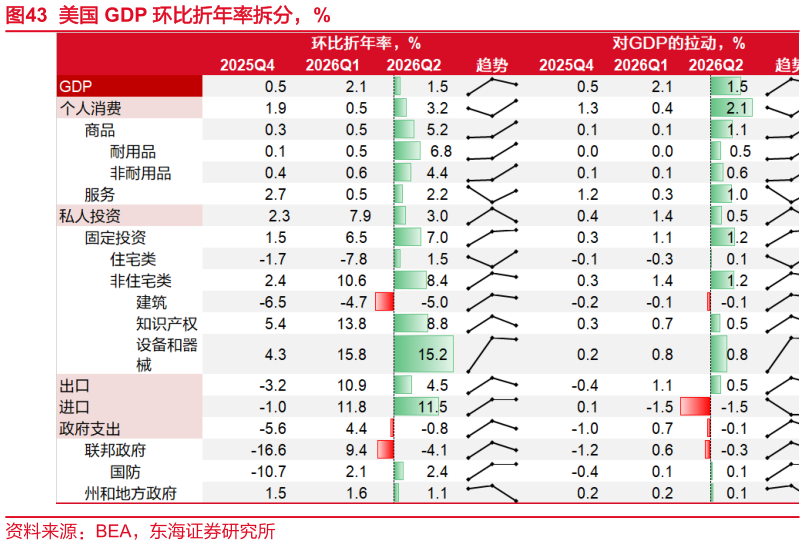
内生动力有韧性,但 K 型分化仍存,虽然美国二季度 GDP 略低于市场预期的 2.1%,但以个人消费私人固定投资衡量内需来看,二季度对 GDP 的拉动由 1.5pct 抬升至 3.3pct,反映出美国的私人部门需求仍然较强。不过分化也仍然存在:服务消费中高弹性分项的回升存在明显的低基数效应,同时也有世界杯等一些短期因素影响,若油价持续位于中枢高位,较强的表现能否持续存疑非 AI 投资虽然整体有所回升,但建筑投资仍然低迷。虽然美国二季度 GDP 增速低于市场预期,但个人消费私人固定投资的内需组合表现较好,合计拉动 GDP 环比折年率 3.3pct,较一季度抬升 1.8pct。消费的回暖有退税、世界杯、低基数等短期的影响在,持续性存疑,油价可能是后续的主要扰动投资方面 AI 与非AI 的分化有所收敛,但 AI 投资在高基数的情况下仍保持较高增长本就不易。GDP 的拖累来自于三方面,一是库存变化的扰动,二是净出口贸易逆差的扩大,三是政府支出。总体来看,美国经济内生动力与 K 型分化并存,当前情况仍支持美联储在年内按兵不动。