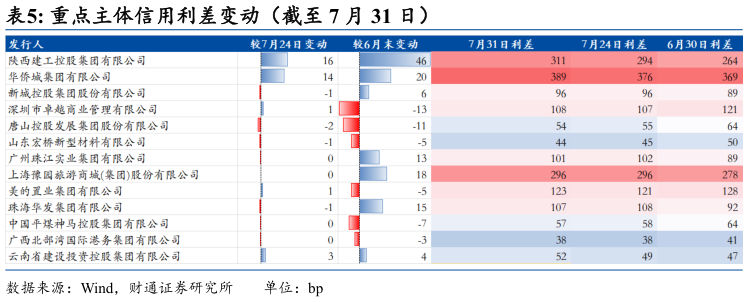
> 数据图表咨询大家重点主体信用利差变动(截至 7 月 31 日)2026-8-1二是如何看待 3-5Y 二永债近期虽获基金加配但并未赚钱的情况7 月以来,3-5Y二永在成交中的占比由 58%修复至 68%。这和我们路演中的感受相对一致,即在窄幅波动信用风险溢价扰动较多的背景下,机构尤其是基金关注这一板块,但换手中暂未形成明显配置合力。我们认为考虑其流动性及一定的票息优势,性价比尚可,仍可标配关注。三是前期受评级调整扰动的重点主体,利差是否会有回落的空间在重点关注的33 个主体中,上周利差抬升的主体仍占 40%,且部分主体全周仍出现异常成交。我们认为短期这类主体仍将延续分化态势,其中存量债规模不低、基本面偏弱势的主体修复难度偏大,而部分已体现出股东支持力度的主体利差可能小幅回落,但考虑到参与机构可能已进一步缩圈,如进行博弈,则参与时需控制久期及规模,做好持有至到期准备。财通证券综合其他