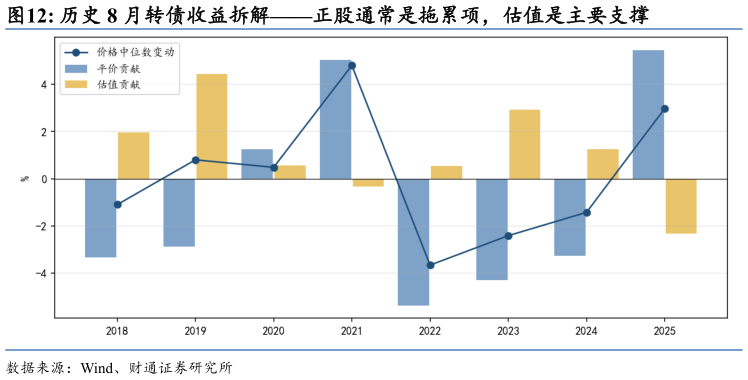
> 数据图表如何才能历史 8 月转债收益拆解正股通常是拖累项,估值是主要支撑2026-8-1历史 8 月的正收益主要靠估值贡献,正股通常是拖累项,而今年 7 月已把估值贡献单月打掉 7.9pct,若要有绝对收益,或主要由正股提供。历史 8 月收益拆解显示,平价平均贡献-0.93%(8 年中 6 年为负)、估值平均贡献1.13%(8 年中 6 年为正)8 月历来是正股弱、估值补的月份。若 8 月延续历史的正股弱势,估值端可补空间或较有限若 8 月转债要有绝对收益,或主要由正股提供,对应 2021、2025 年 8 月平价贡献5%以上的模式。分风格看,历史 8 月偏股风格均值2.35%(上涨年份3.6%11.7%)显著高于其余风格(-0.5%0.2%),且弹性释放均发生在正股上行年份提示 8 月的弹性来源或主要来自正股右侧的偏股券。财通证券综合其他