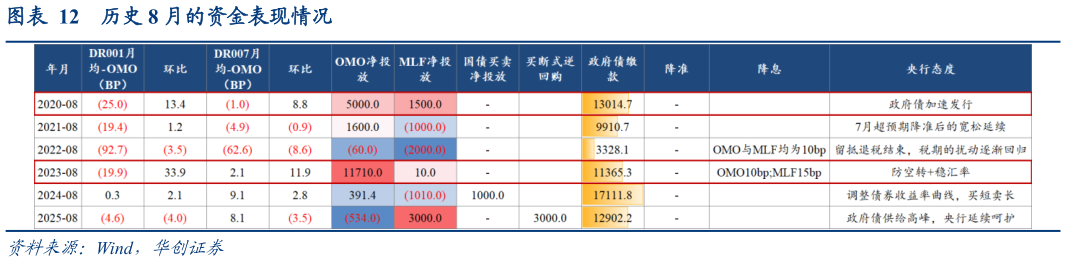
> 数据图表想关注一下历史 8 月的资金表现情况2026-8-1(二)8 月资金季节性:关注财政扰动与银行负债压力从历史经验看,8 月资金面通常面临政府债缴款扰动,但资金波动幅度主要取决于央行态度。政府债发行放量时期(如 2020 年、2023-2024 年),资金价格中枢往往有所收敛,而政府债供给较低年份(2021 年、2022 年),资金面相对平稳宽松。进一步看,缴款压力本身并非决定资金松紧的核心变量,央行货币政策取向更为关键。当政策目标出现转向时(20 年疫后经济修复,货币政策转向总量适度,23 年强调防空转),即使央行通过逆回购进行对冲,短期资金仍可能因预期变化而收紧,而在货币政策目标保持稳定的窗口,例如 2025 年 8 月,政府债缴款规模在 1 万亿以上,逆回购投放较为克制,但央行通过 MLF、买断式逆回购等方式积极呵护,资金月度中枢保持相对稳定。华创证券公共服务