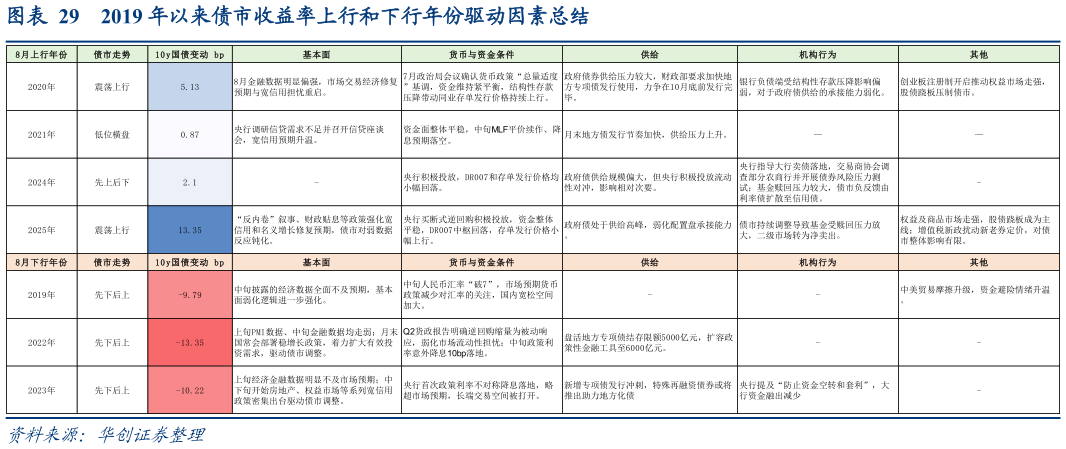
> 数据图表如何了解2019 年以来债市收益率上行和下行年份驱动因素总结2026-8-1(1)8 月债市调整年份:包括 2020 年、2021 年、2024 年、2025 年。调整原因:一是宽信用预期升温,例如 2020 年疫情后经济逐步修复、2021 央行召开信贷座谈会调研信贷需求、2025 年“反内卷”叙事强化名义经济增长修复预期二是供给冲击与资金面收敛,历年来看三季度均是政府债供给放量窗口,若叠加央行对冲偏弱易导致冲击放大,例如 2020 年宽货币退出导致供给冲击较为明显三是宽货币预期落空,例如 2021 年 8月中旬 MLF 降息未成导致债市调整四是债市赎回潮放大债市波动,例如 2024 年、2025年。(2)债市偏强年份:包括 2019 年、2022 年、2023 年。驱动因素,一是基本面表现偏弱,例如 2022 年地产与疫情持续拖累经济指标,2023 年经济金融数据不及预期二是降息超预期落地,例如 2022 年 OMO 意外降息 10bp、2023 年 MLF 与 OMO 不对称降息超预期落地三是其他因素,例如 2019 年贸易摩擦升级压制资金风险偏好。华创证券公共服务