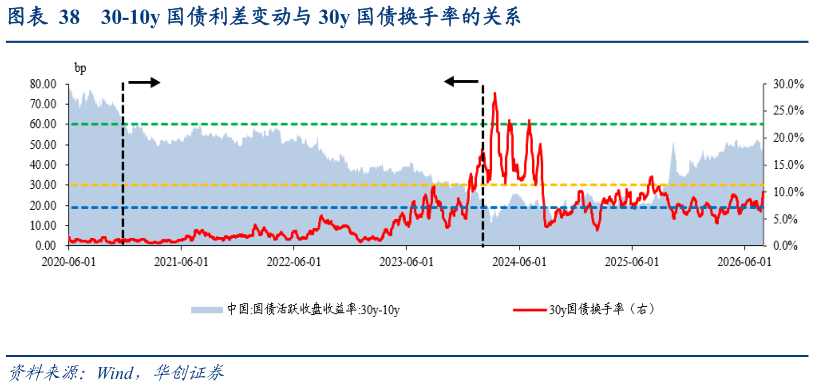
> 数据图表各位网友请教一下30-10y 国债利差变动与 30y 国债换手率的关系2026-8-1(2)30y 国债:8 月下旬超长债供给放量前 30-10y 利差可继续在 45-50bp 把握交易机会,供给高峰期间等待更好位置,换券策略方面注意新券换券失败风险。供给放量前,交易资金追逐利差的行为或仍延续,并且目前凸点主要在超长端的期限利差,30-10y 可可在 45-50bp 把握交易机会,仍处于我们 3 月报告30-10y 利差会到什么位置认为为的 40-50bp 中枢偏上方位置,45bp 以上具备安全边际,供给高峰期间等待更好位置,高峰过后基于机构对明年较好供需格局预期的提前交易,可逐步向中枢下方交易换券策略方面,额度约束下 30y 发行速度将逐步放慢,8 月 14 日发行的新券 4 期总规模偏小、在 2800 亿附近,叠加供给高峰期间上市影响交易盘拿券意愿,关注新券换券失败风险,仍维持 26T4 较优判断、短期发行降速引发的调整带来与 26T2 约有 2bp 交易空间。华创证券公共服务