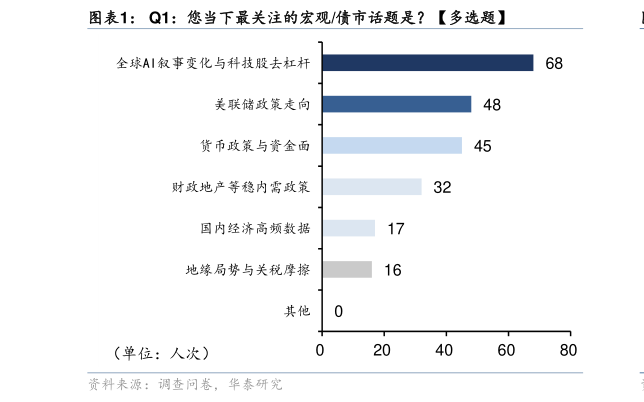
> 数据图表你知道Q1:您当下最关注的宏观债市话题是多选题2026-8-1和 6 月相比,投资者对“货币政策与资金面”的关注度明显下降。7 月资金面整体维持了 6月底的“紧平衡”状态,R001 在 1.35-1.50%之间运行,月末小幅冲高。但 7 月央行中长期工具全部加量续作,且提前公布隔夜逆回购操作,展现了明确的呵护态度,叠加存款利率下调等信息,市场对资金面的一致预期是“难松但更难紧”,预计难以带来太多预期差。 至于国内基本面、宏观政策等,投资者关注寥寥。7 月政治局会议未释放增量刺激信号,PMI 继续呈现“供需回落、库存累积、价格分化”的特征。从基数效应和财政追赶预期来看,后续内需存在阶段性企稳预期,但环比看更多以托底为主。AI 的产业逻辑和 K 型分化影响暂无太大变化,关注下半年财政和准财政资金落地速度。 Q2:(单选)7 月政治局会议首提“综合运用并适时调整货币政策”,您认为基调更侧重 A2:过半数(58%)投资者认为更侧重“中性灵活”,其余42%的投资者选择“偏松”,没有投资者选择“偏紧”。 点评:从问卷结果看,投资者对于货币政策预期整体偏乐观。4 月政治局会议对货币政策的表述是“增强货币政策前瞻性灵活性针对性”,7 月改为“综合运用并适时调整货币政策工具”。逻辑上,“调整”本身是中性词,既可向上(加力宽松)也可向下(边际收敛)。考虑到总基调“适度宽松”没有变化,整体方向很难是收紧,新表态给放松留下空间。 但我们认为该措辞“中性灵活”的成分更高。一方面,2025 年中以来,货币政策明显已经转向相机抉择,2025 年 4 月也是最后一次在政治局会议上直接提“降准降息”。今年以来资金面的变化节奏基本都跟随基本面和汇率等灵活调整,货币政策显然不是单边宽松。另一方面,当前内需压力偏大,但银行息差压力同样大,且下半年美联储有加息可能,央行需观察外部平衡情况,在全年增长通胀目标尚有支撑的背景下,央行可能不急于做总量型宽松。此外,今年央行还进行了利率走廊和隔夜工具等改革,结构性工具也在“降息提额”,这些都在“适时调整”的范畴之内。华泰证券综合其他