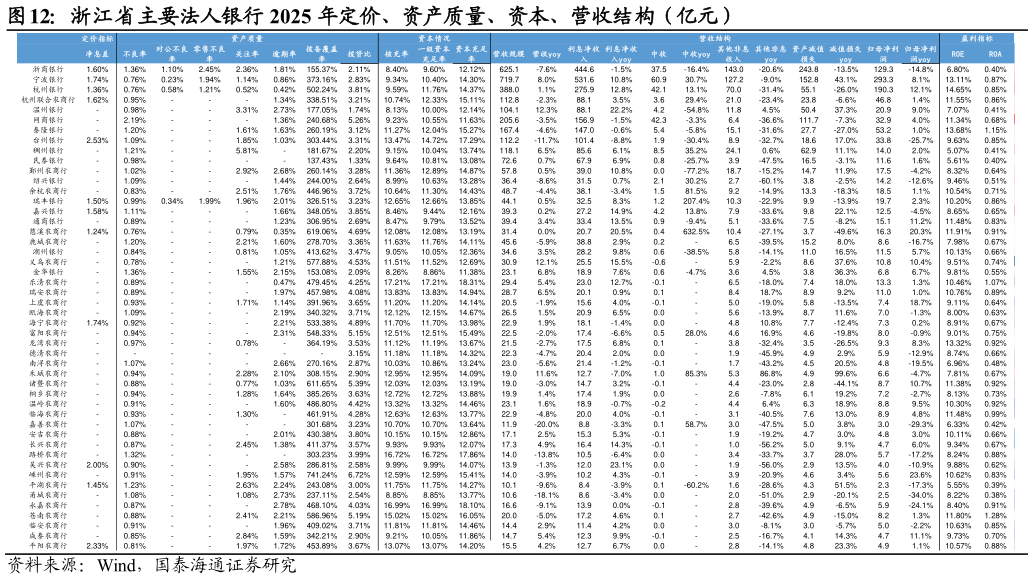
> 数据图表怎样理解浙江省主要法人银行 2025 年定价、资产质量、资本、营收结构(亿元)2026-8-1样本银行中,宁波银行、浙商银行总资产均超过 3 万亿元,杭州银行总资产规模亦在 2 万亿元以上,杭州联合农商行、温州银行以及网商银行 3 家机构的总资产规模在 5000 亿元以上。 规模扩张方面,宁波银行(16.1%)、湖州银行(14.6%)、义乌农商行(12.6%)及杭州银行(12.0%)的总资产增速较快,均实现了 12% 以上的增长。从结构来看,湖州银行(17.2%)、宁波银行(17.6%)、通商银行(15.4%)以及杭州银行(14.7%)的贷款增速高于 14%,是支撑其规模扩张的核心驱动力部分银行在投资端发力更为明显,网商银行(31.0%)、义乌农商行(27.7%)、温州银行(26.3%)以及禾城农商行(26.2%)的金融投资增速达到 25% 以上,其投资增速明显快于自身贷款增速,成为拉动扩表另一重要支柱。 从金融资产结构来看,甬城农商行(84.8%)、海宁农商行(74.7%)、绍兴银行(62.3%)的 AC 账户占比相对较高南浔农商行(87.2%)、禾城农商行(86.1%)、平阳农商行(78.1%)以及慈溪农商行(72.0%)的 OCI 账户占比则处于较高水平从底层资产配置来看,多数银行的金融投资占总资产的比例基本在 20%-40% 的区间,其中宁波银行(31.8%)、余杭农商行(30.2%)、甬城农商行(29.2%)及乐清农商行(28.6%)的利率债投资占金融资产比重较高在金融债投资方面,台州银行(19.8%)、浙商银行(10.1%)、嘉兴银行(9.8%)的配置比例相对突出。 从盈利能力与核心指标来看,杭州银行(14.65%)、泰隆银行(13.68%)、龙湾农商行(13.32%)以及宁波银行(13.11%)的 ROE 居于样本银行前列。从业绩表现来看,样本银行间呈现出较明显的业绩分化,部分银行营收及利润出现大幅负增长,主要是源于其他非息收入出现了不同程度的负增长其中温州银行(12.3%)、义乌农商行(12.1%)、禾城农商行(11.6%)的营收增速位居样本银行前列嵊州农商行(23.6%)、慈溪农商行(20.3%)、上虞农商行(18.7%)以及杭州银行(12.1%)等归母净利润均实现了较快增长。从收入结构来看,吴兴农商行(23.1%)、温州银行(22.2%)以及慈溪农商行(20.5%)利息净收入实现了较快增长而网商银行(20.6%)、杭州银行(10.8%)、嘉兴银行(10.8%)以及宁波银行(8.5%)的中收占比相对较高。 从资产质量指标来看,宁波银行(0.76%)、杭州银行(0.76%)、慈溪农商行(0.76%)以及义乌农商行(0.78%)的不良率均控制在 0.8% 以内慈溪农商行(0.35%)、杭州银行(0.42%)及乐清农商行(0.47%)的逾期率保持在 0.5% 以下的较优水平嵊州农商行(741.24%)、慈溪农商行(619.06%)以及诸暨农商行(611.65%)的拨备覆盖率均高于 600% 水平,整体来看,浙江省法人银行的拨备覆盖率普遍处于较高水平(绝大多数样本银行 拨备覆盖率均在 200% 以上,半数以上超过 350%)。 从资本充足数据来看,乐清农商行(17.21%)、永嘉农商行(16.99%)以及路桥农商行(16.72%)的核心一级资本充足率超过 16%,处于较高水平而温州银行(8.13%)、金华银行(8.26%)、浙商银行(8.40%)以及嘉兴银行(8.46%)以及通商银行(8.47%)的核心一级资本充足率则处于 8.5% 以下的相对低位。国泰海通大消费