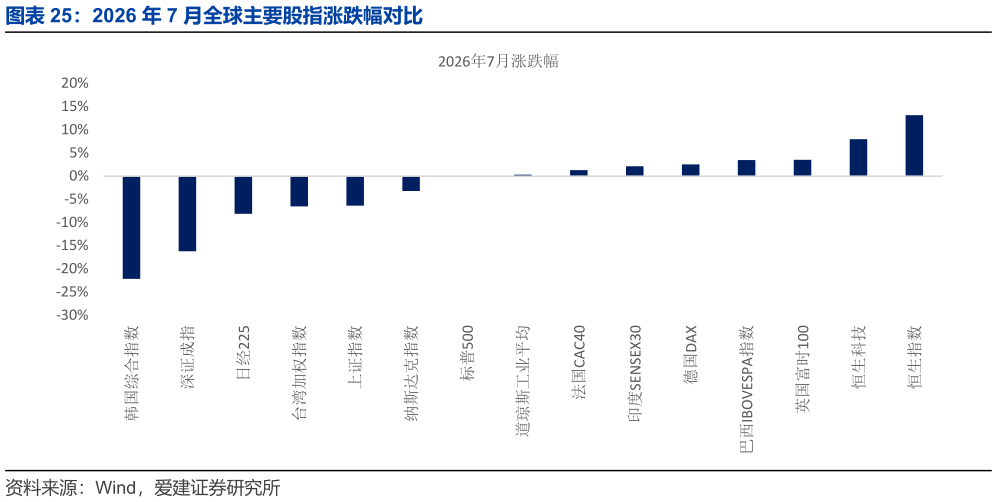
在这样的背景下,对于 AI 基础设施硬件端订单在远期能否持续高增的讨论和担忧开始出现,此前市场主流将半导体等设备股从周期股定价逻辑切换至成长股定价逻辑的叙事被打破,加上高杠杆资金的集中拥挤在以韩股为代表的半导体高权重市场,面临严峻的去杠杆压力,在经历上半年的大涨之后,韩股在 7 月出现显著回调,同步迎来深度回调的还有日股、台股以及 A 股、美股的硬科技板块。在硬件端担忧加深的同时,几大 CSP(云服务提供商)财报中关于云服务收入与累积订单的显著增长,加大了市场对大模型、云服务与 AI 应用的关注度。以大模型、AI 应用为主体的恒生科技一扫上半年的萎靡,在 7 月领涨全球主要股指。