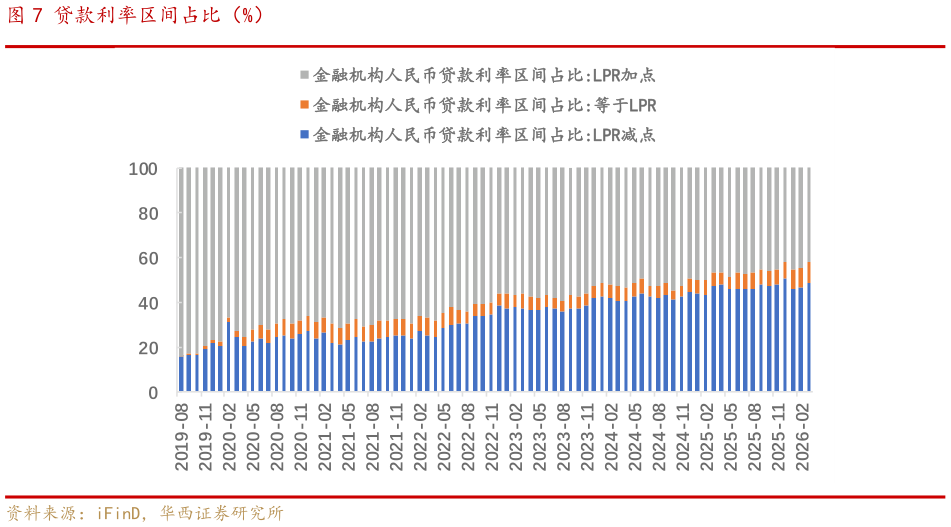
> 数据图表怎样理解贷款利率区间占比(%)2026-8-4其次,资产负债定价错配。商业银行负债端由存款、同业拆借、发行债券等多元化渠道构成,成本结构复杂且粘性各异。LPR 作为单一贷款定价基准难以覆盖多元化负债成本的动态变化,导致资产端定价与负债端成本管理脱节。同时,在负债成本刚性较强时,LPR 引导的贷款利率整体下行往往较显著压缩银行净息差,难以通过市场化定价机制进行风险与成本的匹配。最后,单一定价基准已引发基准失灵。当前贷款利率低于 LPR(即减点)的贷款占比已攀升至接近 50%,当近半数贷款需以低于 LPR 的利率投放才能达成交易时,LPR 作为定价基准的约束力已弱化。这种异化本质上是市场对单一锚定模式效率不足的自发修正。若继续维持单一定价基准,不仅导致定价基准与市场现实脱节,更将阻碍政策利率的有效传导。华西证券综合其他