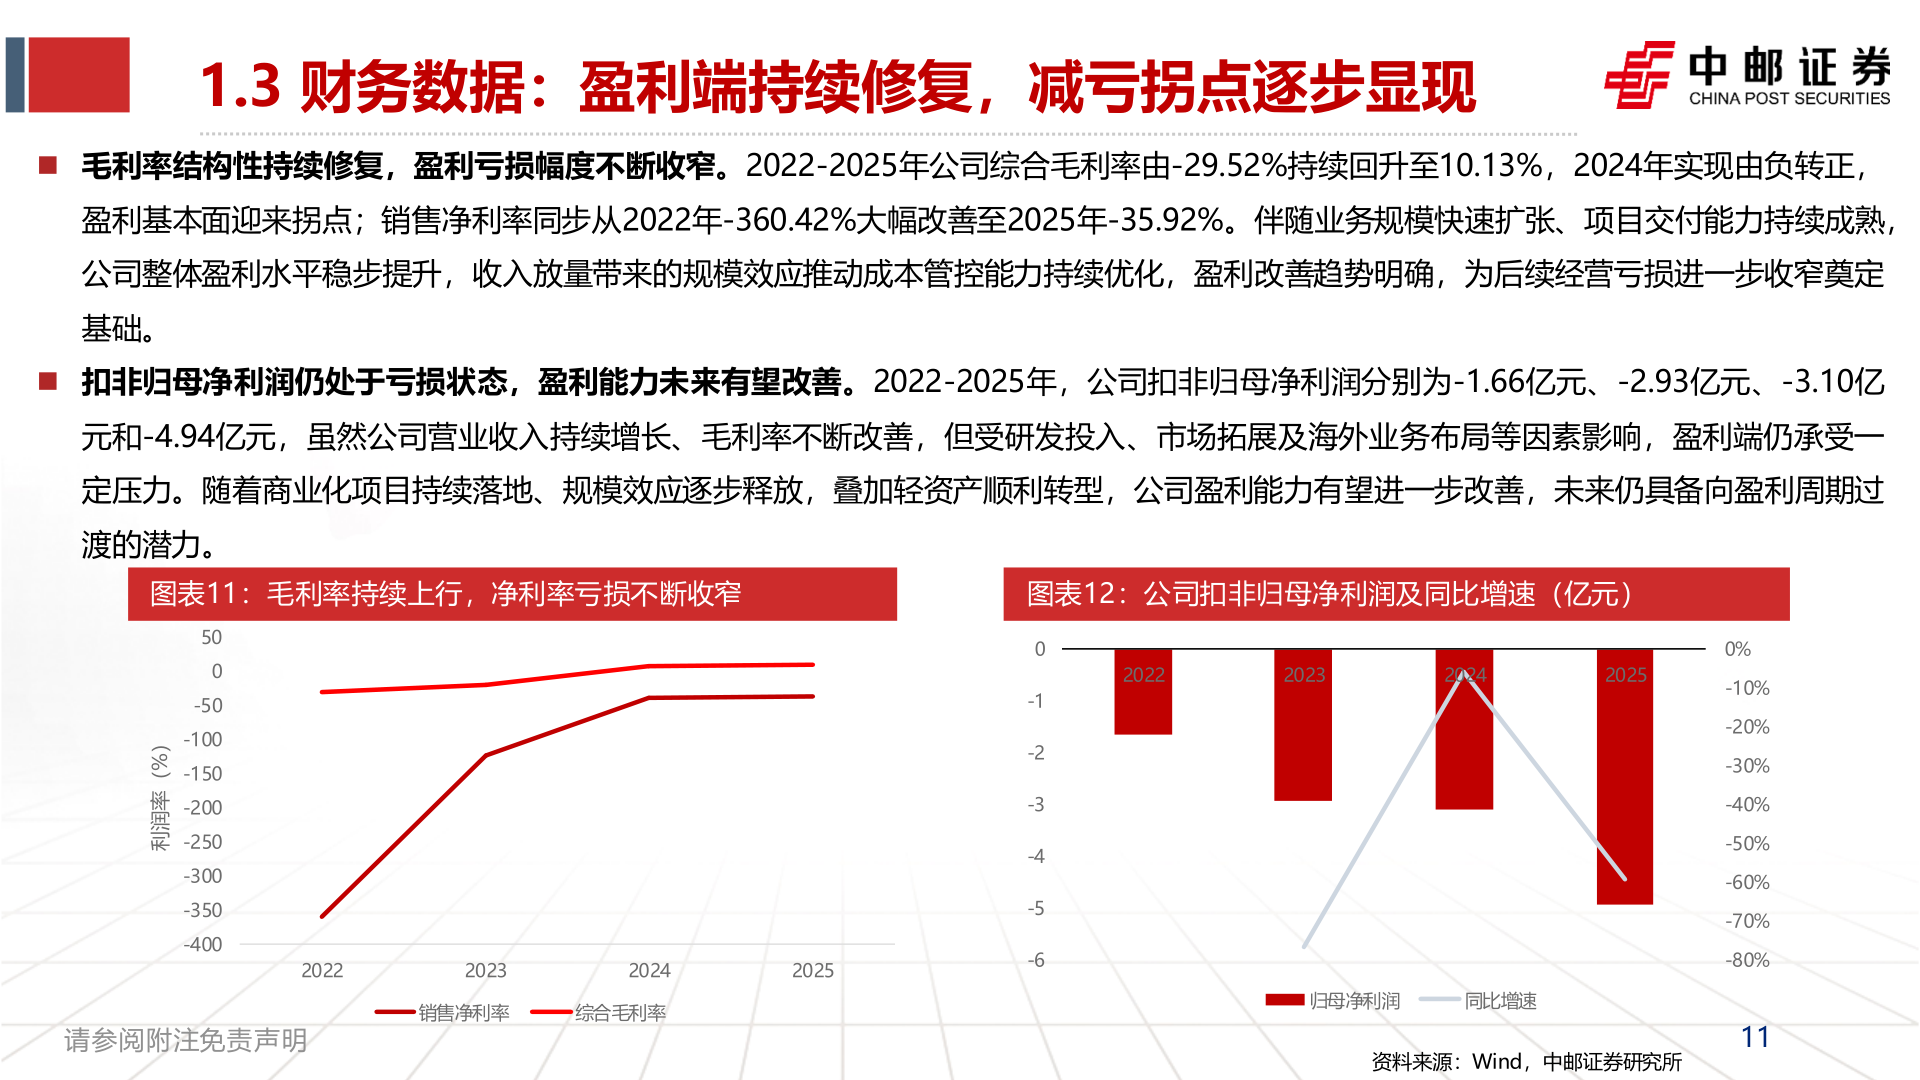
> 数据图表咨询大家1.3 财务数据:盈利端持续修复,减亏拐点逐步显现2026-8-41.3 财务数据:盈利端持续修复,减亏拐点逐步显现◼ 毛利率结构性持续修复,盈利亏损幅度不断收窄。2022-2025年公司综合毛利率由-29.52%持续回升至10.13%,2024年实现由负转正,盈利基本面迎来拐点;销售净利率同步从2022年-360.42%大幅改善至2025年-35.92%。伴随业务规模快速扩张、项目交付能力持续成熟,公司整体盈利水平稳步提升,收入放量带来的规模效应推动成本管控能力持续优化,盈利改善趋势明确,为后续经营亏损进一步收窄奠定基础。◼ 扣非归母净利润仍处于亏损状态,盈利能力未来有望改善。2022-2025年,公司扣非归母净利润分别为-1.66亿元、-2.93亿元、-3.10亿元和-4.94亿元,虽然公司营业收入持续增长、毛利率不断改善,但受研发投入、市场拓展及海外业务布局等因素影响,盈利端仍承受一定压力。随着商业化项目持续落地、规模效应逐步释放,叠加轻资产顺利转型,公司盈利能力有望进一步改善,未来仍具备向盈利周期过渡的潜力。图表11:毛利率持续上行,净利率亏损不断收窄图表12:公司扣非归母净利润及同比增速(亿元))%(率润利500-50-100-150-200-250-300-350-4002022202320242025销售净利率综合毛利率请参阅附注免责声明0-1-2-3-4-5-62022202320242025归母净利润同比增速资料来源:Wind,中邮证券研究所0%-10%-20%-30%-40%-50%-60%-70%-80%11中邮证券能源矿产