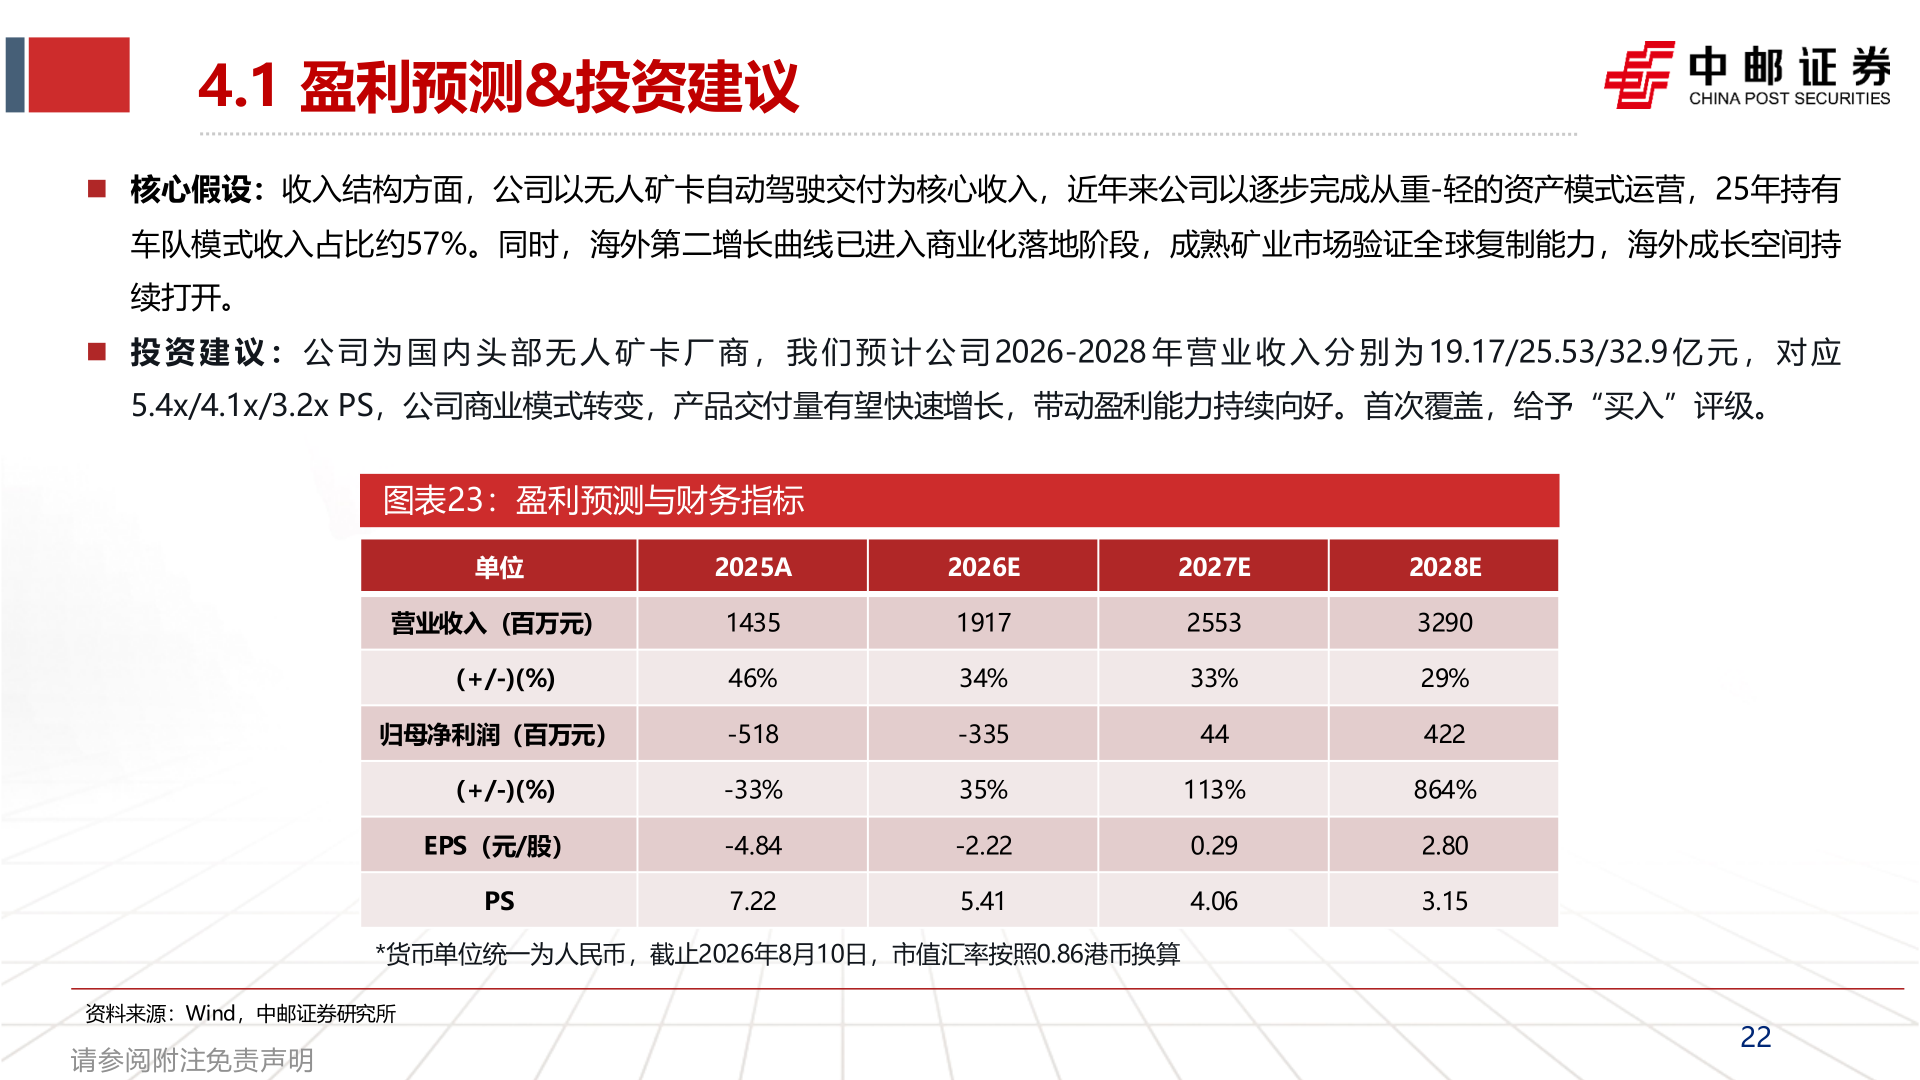
> 数据图表如何看待4.1 盈利预测&投资建议2026-8-44.1 盈利预测&投资建议◼ 核心假设:收入结构方面,公司以无人矿卡自动驾驶交付为核心收入,近年来公司以逐步完成从重-轻的资产模式运营,25年持有车队模式收入占比约57%。同时,海外第二增长曲线已进入商业化落地阶段,成熟矿业市场验证全球复制能力,海外成长空间持续打开。◼ 投 资 建 议 : 公 司 为 国 内 头 部 无 人 矿 卡 厂 商 , 我 们 预 计 公 司 2026-2028 年 营 业 收 入 分 别 为 19.17/25.53/32.9 亿 元 , 对 应5.4x/4.1x/3.2x PS,公司商业模式转变,产品交付量有望快速增长,带动盈利能力持续向好。首次覆盖,给予“买入”评级。图表23:盈利预测与财务指标单位2025A营业收入(百万元)(+/-)(%)归母净利润(百万元)(+/-)(%)EPS(元/股)PS143546%-518-33%-4.847.222026E191734%-33535%-2.225.412027E255333%44113%0.294.062028E329029%422864%2.803.15*货币单位统一为人民币,截止2026年8月10日,市值汇率按照0.86港币换算资料来源:Wind,中邮证券研究所请参阅附注免责声明22中邮证券能源矿产