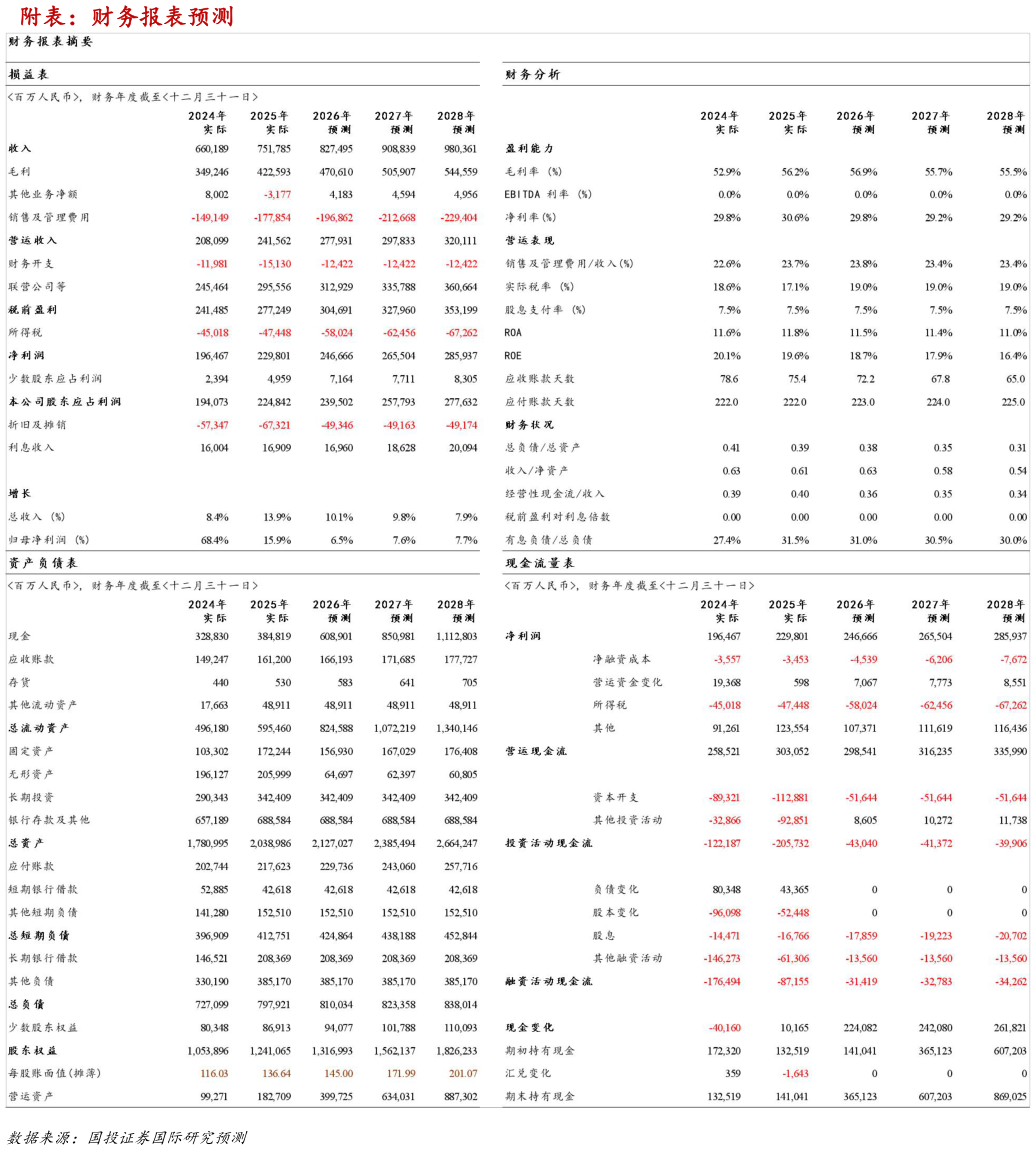
> 数据图表请问一下附表:财务报表预测2026-8-4投资建议。腾讯控股 2026Q2 业绩主业韧性超预期,收入回到双位数,毛利率 58%(1ppt),游戏与广告同步加速广告 AI 转化、云 AI 需求与 WorkBuddyCodeBuddy放量,显示投入开始有回报。短期资本开支与研发仍压制利润率与 FCF,但剔 AI后经营利润19%,传统业务足以托底。我们维持增值服务 15xPE、广告 15xPE、金融科技及云 8xPS、估值系数 0.9x,目标价 688.5 港元,对应 20262027 年预计Non-IFRS PE 约 19.0x17.6x,相对最近收市价 461.6 港元约有 49%空间,维持买入评级。风险提示:宏观经济状况变化新老游戏产品表现不达预期国际业务及汇率风险AI 投入回报不及预期及监管不确定性风险。国证国际科技传媒