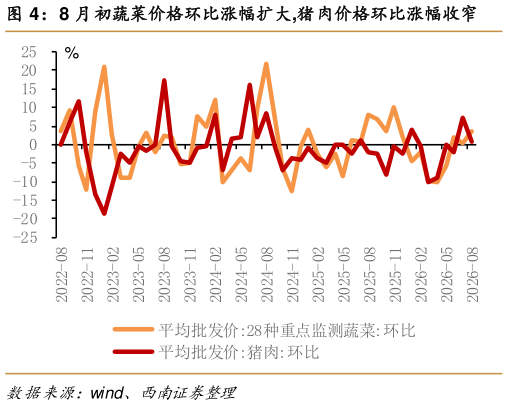
> 数据图表怎样理解8 月初蔬菜价格环比涨幅扩大,猪肉价格环比涨幅收窄2026-8-1 商品涨价受能源价格约束,服务消费修复态势不改。同比来看,7 月非食品价格同比涨幅收窄 0.6 个百分点至 0.9%,主要受国际油价回落导致的能源价格回落影响。汽油价格上涨 1.0%,涨幅比上月回落 16.0 个百分点。消费品 CPI同比涨幅收窄 0.9 个百分点至 0.2%,服务 CPI 同比涨幅收窄 0.1 个百分点至0.7%。扣除能源的工业消费品价格回落 0.2 个百分点至 1.5%。其中,黄金饰品和家用器具价格分别上涨 24.6%和 0.2%,涨幅均有回落。计算机、平板电脑和移动电话机价格分别上涨 17.4%、17.2%和 8.5%,涨幅均有扩大。环比来看,7 月非食品价格环比降幅收窄 0.2 个百分点至-0.1%,消费品 CPI 环比持平于-0.6%,服务 CPI 环比由持平转为上涨 0.4%。服务中,暑期出行需求增加,旅行社收费、宾馆住宿、飞机票、交通工具租赁价格分别上涨 7.2%、6.5%、4.2%和 3.6%。国际市场价格波动影响国内汽油价格下降 10.7%,降幅比上月扩大 5.8 个百分点。8月,国际油价回落或继续拖累能源价格表现,但暑期出行旺季支撑服务价格上涨,旅游、住宿等相关价格仍具韧性。预计非食品 CPI同比涨幅小幅回落,服务价格将成为主要支撑项。 油价回落约束 PPI 上行,新兴产业需求托举资源品价格。从同比看,受 7 月国际油价涨幅回落影响,PPI 同比涨幅收窄 0.6 个百分点至 3.5%。其中,生产资料同比涨幅收窄 0.7 个百分点至 4.8%,生活资料同比降幅收窄 0.1 个百分点至-0.8%。分行业看,石油相关行业价格上涨动能减弱,石油和天然气开采业、石油煤炭及其他燃料加工业价格同比涨幅分别收窄 13.6、8.5 个百分点至 3.2%和 8.2%本月同比涨幅居前的行业主要集中于资源品领域,煤炭开采和洗选业、有色金属矿采选业、有色金属冶炼及压延加工业同比涨幅均超过 20%。有色金属价格上涨主要受新能源、人工智能等新兴产业需求增长带动。煤炭价格则受迎峰度夏用电需求提升、电厂补库节奏加快影响有所回升。从环比看,7月 PPI 环比降幅扩大 0.4 个百分点至-0.7%。生产资料环比降幅扩大 0.6 个百分点至-0.9%,生活资料环比降幅收窄 0.2 个百分点至-0.1%。煤炭开采和洗选业价格延续季节性上涨趋势,环比涨幅收窄至 4.2%。计算机、通信和其他电子设备制造业、铁路、船舶、航空航天和其他运输设备制造业价格环比分别上涨 0.6%和 0.2%,在 PPI 整体环比下行背景下仍有结构性支撑,反映高技术制造业和装备制造业需求韧性较强。智能无人飞行器制造、碳素新材料、船舶及相关装置制造产品价格分别上行 2.5%、0.4%、0.3%,人工智能、高端装备、新材料等行业发展态势向好。智能家用消费设备、护肤化妆品制造价格分别上涨 3.4%、0.7%,品质型消费保持较快扩张。国际层面,截至 8 月 7 日,布伦特原油价格为 89.67 美元桶,8 月初油价同比涨幅扩大 11.43 个百分点至29.06%。8 月初美伊冲突再度升级,两方围绕核谈判、地区安全等问题的矛盾升温,国际油价短期获得风险溢价支撑。但由于供应中断尚未实质发生,油价有所回落。8 月,受美伊冲突推升原油风险溢价影响,国际油价仍然存在上行动力同时,迎峰度夏支撑煤炭需求,有色金属受新能源、人工智能等产业需求带动,资源品价格仍具韧性,对 PPI 形成支撑。但环比来看,国内需求恢复偏弱,传统制造业价格修复有限,PPI 环比仍可能维持负增长,而高技术制造业和装备制造业价格上涨将提供一定结构性支撑。西南证券能源矿产