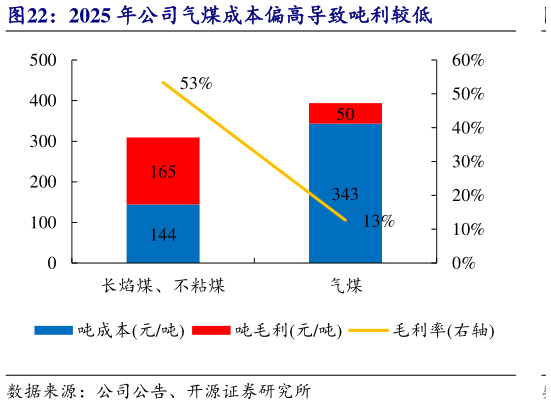
> 数据图表想问下各位网友2025 年公司气煤成本偏高导致吨利较低
2026-8-1红墩子煤业负面影响渐退,经营向好。分煤种看,2025 年长焰煤、不粘煤吨价、成本、毛利、毛利率分别为 309、144、165 元吨、53%,气煤吨价、成本、毛利、毛利率分别为 393、343、50 元吨、13%。气煤吨价高于长焰煤、不粘煤,但成本高企,吨利承压,2025 年公司气煤生产主体红墩子煤业净利润亏损 4.19 亿元。气煤吨成本高企主要系(1)2025 年红二煤矿新投产,产能利用率偏低(2)开采遇断层和破碎带(3)红三煤矿开发经济效益不足,在建工程减值计提。展望后市,红一、红二煤矿断层已过产量恢复,红二煤矿逐步满产有望摊薄成本,红三煤矿减值计提影响消除。此外,2027-2028 年公司红二、红一煤矿陆续进入九号煤层开采,九号煤层资源量约 1 亿吨,煤质优良,开采洗选后炼焦配煤占比有望大幅提升。2026H1 红墩子煤业产量释放扭亏为盈,2026 全年净利润或同比显著减亏,经营向好。