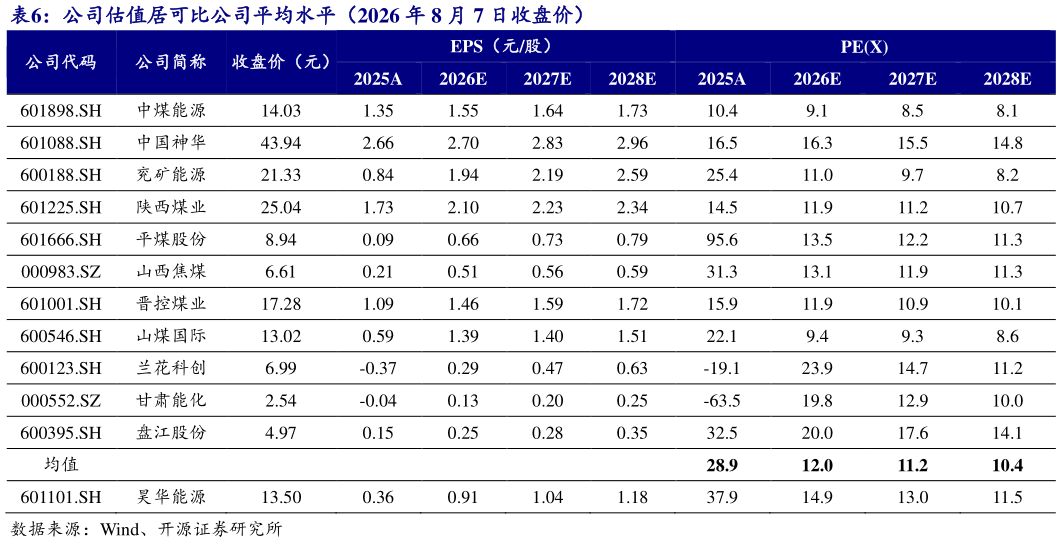
> 数据图表一起讨论下公司估值居可比公司平均水平(2026 年 8 月 7 日收盘价)
2026-8-1公司为京能集团旗下重要煤炭上市平台,坐拥内蒙、宁夏动力煤优质矿井,煤化运一体化布局。2026 年煤价中枢上移,公司煤炭主业市场化销售占比高,业绩有望充分释放,甲醇业务盈利进一步增厚。鉴于煤价上行超预期,我们上调了公司2026-2028 年的盈利预测,预计公司 2026-2028 年归母净利润分别为 13.0514.9616.98亿 元 ( 原 11.4214.9616.73 亿 元 ), EPS 分 别 为 0.911.041.18 元 ( 原 预 测 为0.791.041.16 元),当前股价对应 PE 分别为 14.913.011.5 倍。公司为西北动力煤低长协弹性标的,分红、股息率居行业前列,投资价值显现,维持“买入“评级。