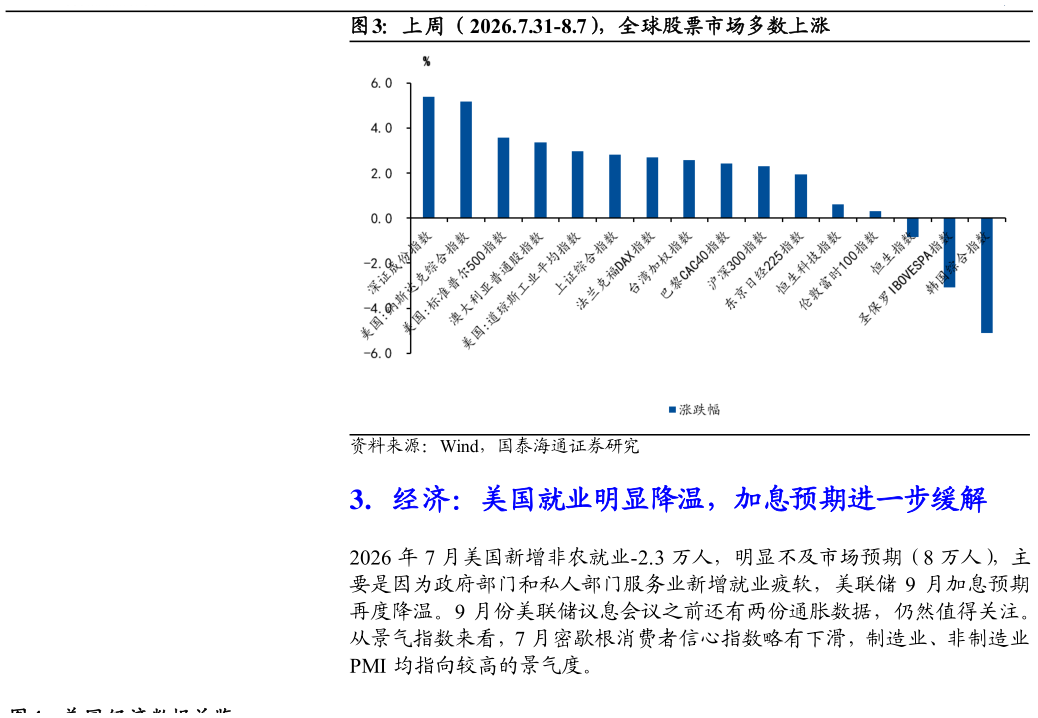
> 数据图表谁知道上周(2026.7.31-8.7),全球股票市场多数上涨2026-8-1宏观周报 本央行实操,动用外汇储备存量美元,大规模卖美元、买日元,而且为了防止日本抛美债,美方推出 FIMA 美债抵押便利,允许日本抵押美债换取美元,减少直接抛售美债带来的债市冲击,FIMA 是美联储设立的“外国和国际货币当局回购便利”工具 ,全称为 Foreign and International Monetary Authorities Repo Facility,主要用于在金融市场压力时期向外国央行提供美元流动性。其次,纽约联储依托财政部 ESF 外汇稳定基金,抛售自身储备欧元、间接买入日元,全程不动美元头寸,保住美元指数强势,避免美元走弱推升美国本土通胀,将汇率调整成本间接转嫁欧元区,事前未与欧洲央行充分协商。最后,美日财长、央行负责人同步公开喊话,划定汇率无序波动底线,表现出强势干预外汇市场态度,为无序做空日元敲响警钟。 本轮联合干预日元与 1998 年金融危机和 2011 年东日本大地震后联合干预日元的不同之处在于:第一,干预方向与触发根源不同,本轮是美日双边买入日元对冲利差驱动下日元结构性深度贬值,无系统性危机,核心矛盾是美日货币政策分化套息做空与日资长期海外配置1998 年买入日元源于亚洲金融危机叠加日本本土银行巨额坏账引发金融信心崩塌式贬值2011 年为G7 整体卖出日元,起因是地震后保险资金集中回流催生日元非理性冲高,属于突发性天灾带来的短期汇率异动。第二,操作方式不同,本轮美日双边操作,美方抛售欧元维稳美元,日方借助 FIMA 工具,资金体量最大1998 年常规抛售美元,资金偏少重在喊话2011 年 G7 多边协同标准化操作,各成员国同步卖日元买美元,事前充分与欧洲协商,不存在转嫁汇率压力的操作。第三,各方核心诉求与博弈逻辑不同,本轮美国首要目标保护日本大额美债持仓、防止日方甩卖美债冲击本国债市融资成本,顺带约束日元过低的出口竞争优势,属于美日利益互换、欧元被动承接调整成本1998 年美国被动应急维稳,意在阻断危机沿日元扩散至全球金融市场,几乎无美债保护诉求2011 年各国纯粹出于人道主义帮扶日本灾后经济复苏,避免强势日元重创出口拖累震后重建,多边目标高度统一、无利益博弈与成本转嫁。 从效果来看,美日联合干预汇率缓解日元短期贬值压力,但是预计日元短期升值脉冲后,仍有贬值压力,中长期依赖于美日利差高企、日资海外配置、日本高债务等结构性问题的解决。联合干预是一次性脉冲式买盘,无法持续源源不断入场,买盘消退后汇率容易回归基本面定价,美日利差、日资海外配置、日本高债务约束三大结构性因素没有改变,2022 年日本数次千亿级单独干预,短期反弹后再度破位,联合干预只是抬高空头交易成本,无法彻底消灭做空逻辑。中长期来看,需要美日利差高企、日资海外配置、日本高债务等结构性问题的逐步解决。 2. 全球资产价格表现:原油下跌,黄金上涨,全球股票国泰海通公共服务