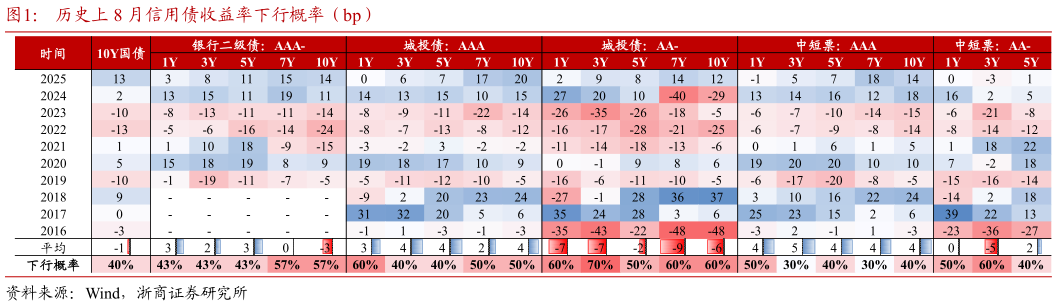
> 数据图表如何解释历史上 8 月信用债收益率下行概率(bp)2026-8-1“利率”而低等级品种下行的概率更高,背后核心反映的是其在资产荒背景下的票息优势,定价因子体现为“票息政策”。当前信用债市场情绪较 7 月有所缓和,尽管在信用风偏收敛的叙事下,机构下沉挖掘收益趋于谨慎,但在未发生负反馈或超预期政策变化浙商证券金融地产