> 数据图表

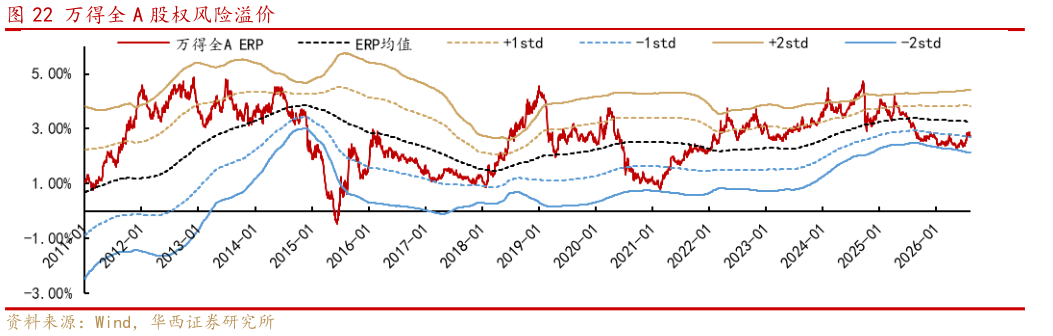
想问下各位网友万得全 A 股权风险溢价

2026-8-1
想问下各位网友万得全 A 股权风险溢价
市场展望:秋季行情拉开序幕,聚焦多条配置主线。八月以来,海外流动性担忧显著缓解,美伊和谈信号与非农数据意外走弱共同压制了市场对 9 月加息的预期,推动全球风险偏好抬升。A 股科技板块经 7 月深度调整后回撤空间已较充分,但仍需时间磨底近期融资余额止跌回升并再度向科技板块集中,反映市场情绪边际好转。展望后市,秋季行情逐渐进入布局阶段,但已从单一科技抱团转向多条配置主线共同展开,期间“非科技风格再平衡”与科技的“震荡拉升”有望反复交织。以下几个方面是近期市场关注的重点: 一、海外方面,美伊和谈信号叠加非农走弱,海外流动性担忧缓解,权益市场风险偏好抬升。其一,美伊方面出现谈判取得进展的消息,国际油价回落其二,7 月美国非农就业人数减少 2.3 万人,远低于市场预期的增加 8 万人,同时 5 月、6 月新增就业人数合计下修 10.3 万人。非农数据发布后,市场对 9 月加息预期大幅降温,美股、贵金属价格均呈现上涨其三,美日官方证实于 7 月 31 日联合干预汇率市场,美国通过 FIMA 工具暂时提振了日元汇率,避免了美债抛售造成长端利率的进一步走高。 二、A 股科技板块经历 7 月调整后,空间上不宜悲观,但需时间磨底。本轮调整期间科创 50、创业板指最大回撤达 31.3%、27.9%,科创 50 一度回到 4 月底的位置,创业板指也回到年初位置,市场恐慌情绪得到集中宣泄,科技股调整空间已较为充分。时间上看,科技股或仍需反复磨底:其一,海外市场依旧纠结于自由现金流和资本开支,对 AI 科技叙事存在担忧其二,海外美伊冲突、大国博弈等扰动有待落地其三,当前 A 股双创指数已反弹至前期密集成交区附近,但波动率仍处于年内高位,进一步上行需新的叙事催化,或出现海外市场震荡放缓的“降波”信号。 三、微观流动性层面,中长期资金逆势布局夯实 A 股底部,融资余额底部回升反映市场情绪转向乐观。七月以来,A 股融资资金持续流出,融资余额回到今年 2-3 月美伊冲突前的水平,市场被动去杠杆压力得到明显释放与此同时,中长线资金通过股票型 ETF 逆势净申购(7 月股票型 ETF 净申购额达 4778 亿元),这部分增量资金的入场显著提振了市场信心,并夯实了 A 股“市场底”。上周随着 A 股反弹,融资资金转向净买入,并再度向科技板块集中,反映市场情绪已边际向好但从全 A 日均成交额维持在 2.5 万亿元附近来看,8 月 A 股风格再平衡与行业轮动的特征仍将明显。 四、秋季行情拉开序幕,“非科技风格再平衡”与科技的“震荡拉升”有望反复交织。当前全球科技行情除了财报争议外,还存在对海外流动性的担忧情绪,9 月美联储议息会议前后或成为关键节点。其一,美股财报季结束后,基本面担忧降温其二,市场对 9 月加息预期已明显消退,后续随着通胀下行,加息担忧将进一步消散其三,从时间维度看,科技行情磨底仍需要时间。当前处于新一轮布局阶段,但已从单一科技抱团转向多条配置主线共同展开,期间科技的震荡拉升与非科技板块的跷跷板机会有望反复交织。 行业配置上,建议关注:1)高景气科技成长中,关注国产算力链、港股互联网等2)非科技中,关注创新药、锂电、食品饮料等3)反制相关题材,如 AI 金属、稀土磁材等。 风险提示:海外政策变化超预期,海外流动性风险,地缘政治风险等。