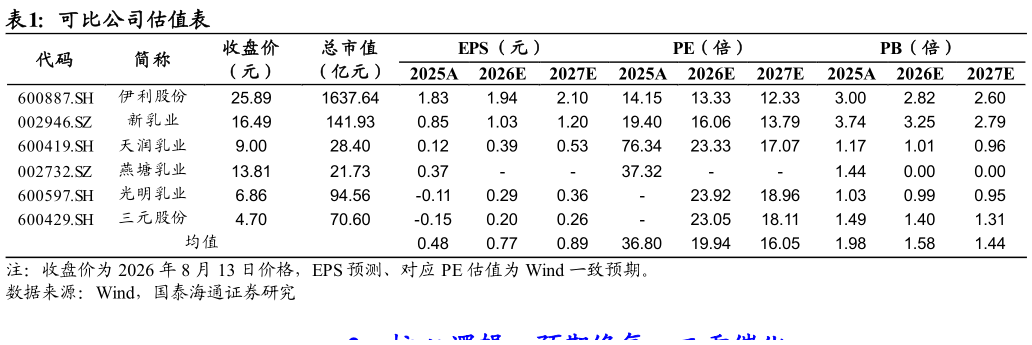
> 数据图表想问下各位网友可比公司估值表2026-8-51. 盈利预测与估值 原奶周期筑底、液奶价盘修复与管理提效共同推动公司进入利润修复期,随着联营牧业减亏、减值压力收窄及行业竞争秩序改善,公司盈利弹性有望兑现。我们预计公司 2026-28 年营收分别为 863.29、891.91、914.59 亿元,同比增长 5.0%、3.3%、2.5%,归母净利润分别为 49.77、56.31、61.41 亿元EPS 分别为 1.29、1.45、1.59 元股。公司为乳制品行业龙头,原奶周期企稳筑底,给予 2026 年公司 16 倍 PE,按照当前港币人民币汇率 1:0.86,对应目标价 23.9 港元股。国泰海通综合其他