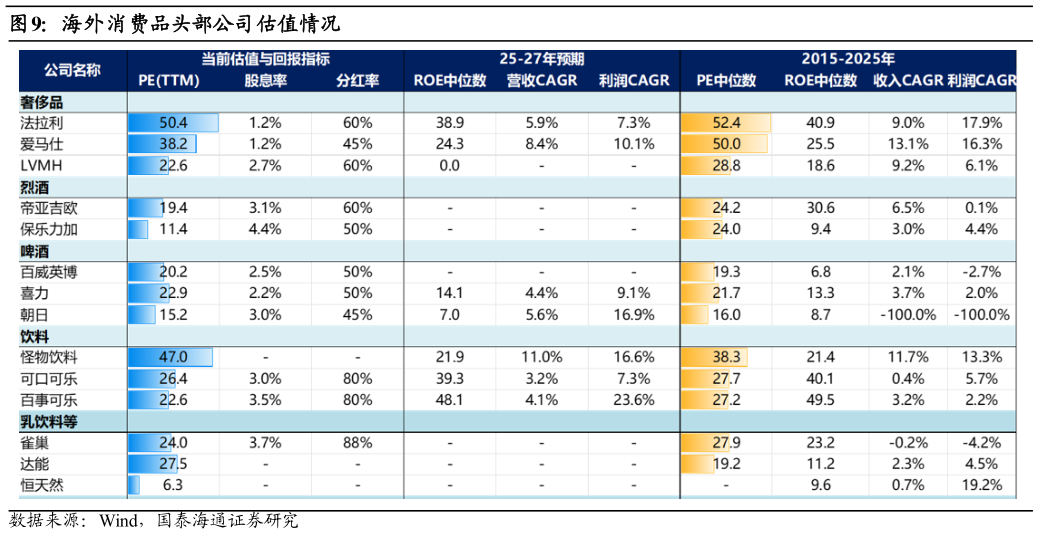
> 数据图表我想了解一下海外消费品头部公司估值情况2026-8-52.2. 中期维度,估值确定性修复空间 我们认为,中期维度下公司估值修复具备确定性,常态化利润回归有望将成为估值重估的重要支撑。 考虑 2024、2025 年减值和联营亏损对报表利润扰动较大,我们采用常态化PE 方法对此进行修正,假设蒙牛、伊利 2023-25 年实际持续性经营利润分别约为 48 亿、100 亿元(这一水平相对当前 wind 一致预期已较为保守)。对应 23 年初至今的走势显示,蒙牛当前交易在约 12-14 倍常态化 PE,长周期而言已达到历史极低水平,也低于同期伊利真实估值。 横向对比,以 Wind 一致预测估算,公司 20262027 年常态化 PE 约在分别为 12.210.9 x,同口径下相较国内啤酒、调味品、饮料行业头部公司处于偏低水平。我们认为,这一折价事出有因:乳制品行业总量增速低于饮料与调味品,上游原奶周期性更强,且近年减值和联营亏损持续压低 ROE。但随着原奶周期触底、减值压力收窄,以及深加工、奶酪等高附加值业务占比提升,折价驱动因素有望边际缓解,公司估值有望向稳定盈利能力相匹配的合理区间回归。 放眼海外,多数乳制品和食品龙头的估值中枢反映稳定现金流、品牌壁垒和分红能力,长期多处于中高双位数至 20 倍附近,可视作合理的估值锚。中国市场虽然液态奶与日韩差距已明显收窄,但全乳制品消费仍相对偏低,低温、奶酪、黄油、稀奶油和乳清蛋白等深加工品类仍处于渗透率提升阶段。考虑成长与久期两个维度,国内乳品龙头与海外对标公司的估值折价 应逐步收敛。 我们认为,公司当前估值除受经济波动与原奶周期扰动影响外,消费弱复苏、强科技产业趋势背景下的市场风格分化,以及港股流动性折价也是重 要因素。基本面角度看,2025 年以来公司在库存、价盘和费用效率上已出现边际改善迹象,若 2026 年报表利润在无大额减值的基础上恢复,市场对其常态化盈利中枢的认知有望修正。国泰海通综合其他