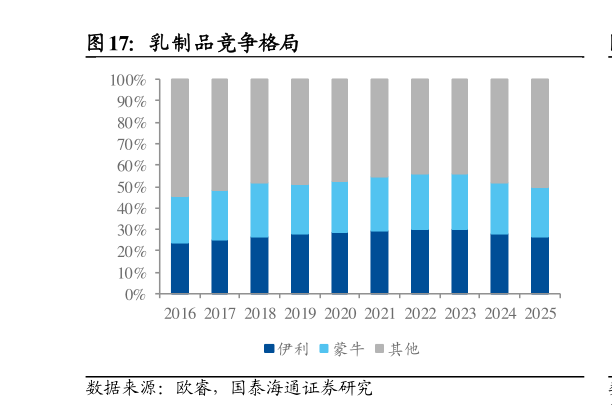
> 数据图表怎样理解乳制品竞争格局2026-8-5竞争格局方面,乳制品整体呈现双寡头特征,但不同品类的集中度差异较大。欧睿口径下,伊利、蒙牛在整体乳制品中的合计份额约 50%,常温液奶依托全国化品牌、渠道和供应链,双寡头优势更为稳固但在低温鲜奶、奶酪等新兴品类中,格局仍在重塑。2024 年低温液奶市场中,蒙牛、君乐宝、光明、伊利、新乳业份额分别约 15.7%、14.5%、14.2%、11.5%、8.0%,其他品牌占 36.1%(弗罗斯特沙利文口径),区域龙头和渠道型品牌仍具竞争力。基于此,我们判断,乳制品龙头的份额提升或将更多来自分品类突破:常温业务看价盘和费用纪律,低温业务更多看区域和渠道效率,深加工业务看 B 端客户绑定和规模化制造。蒙牛在常温基本盘、低温鲜奶、奶酪和深加工上均有布局,具备多点修复基础。国泰海通综合其他