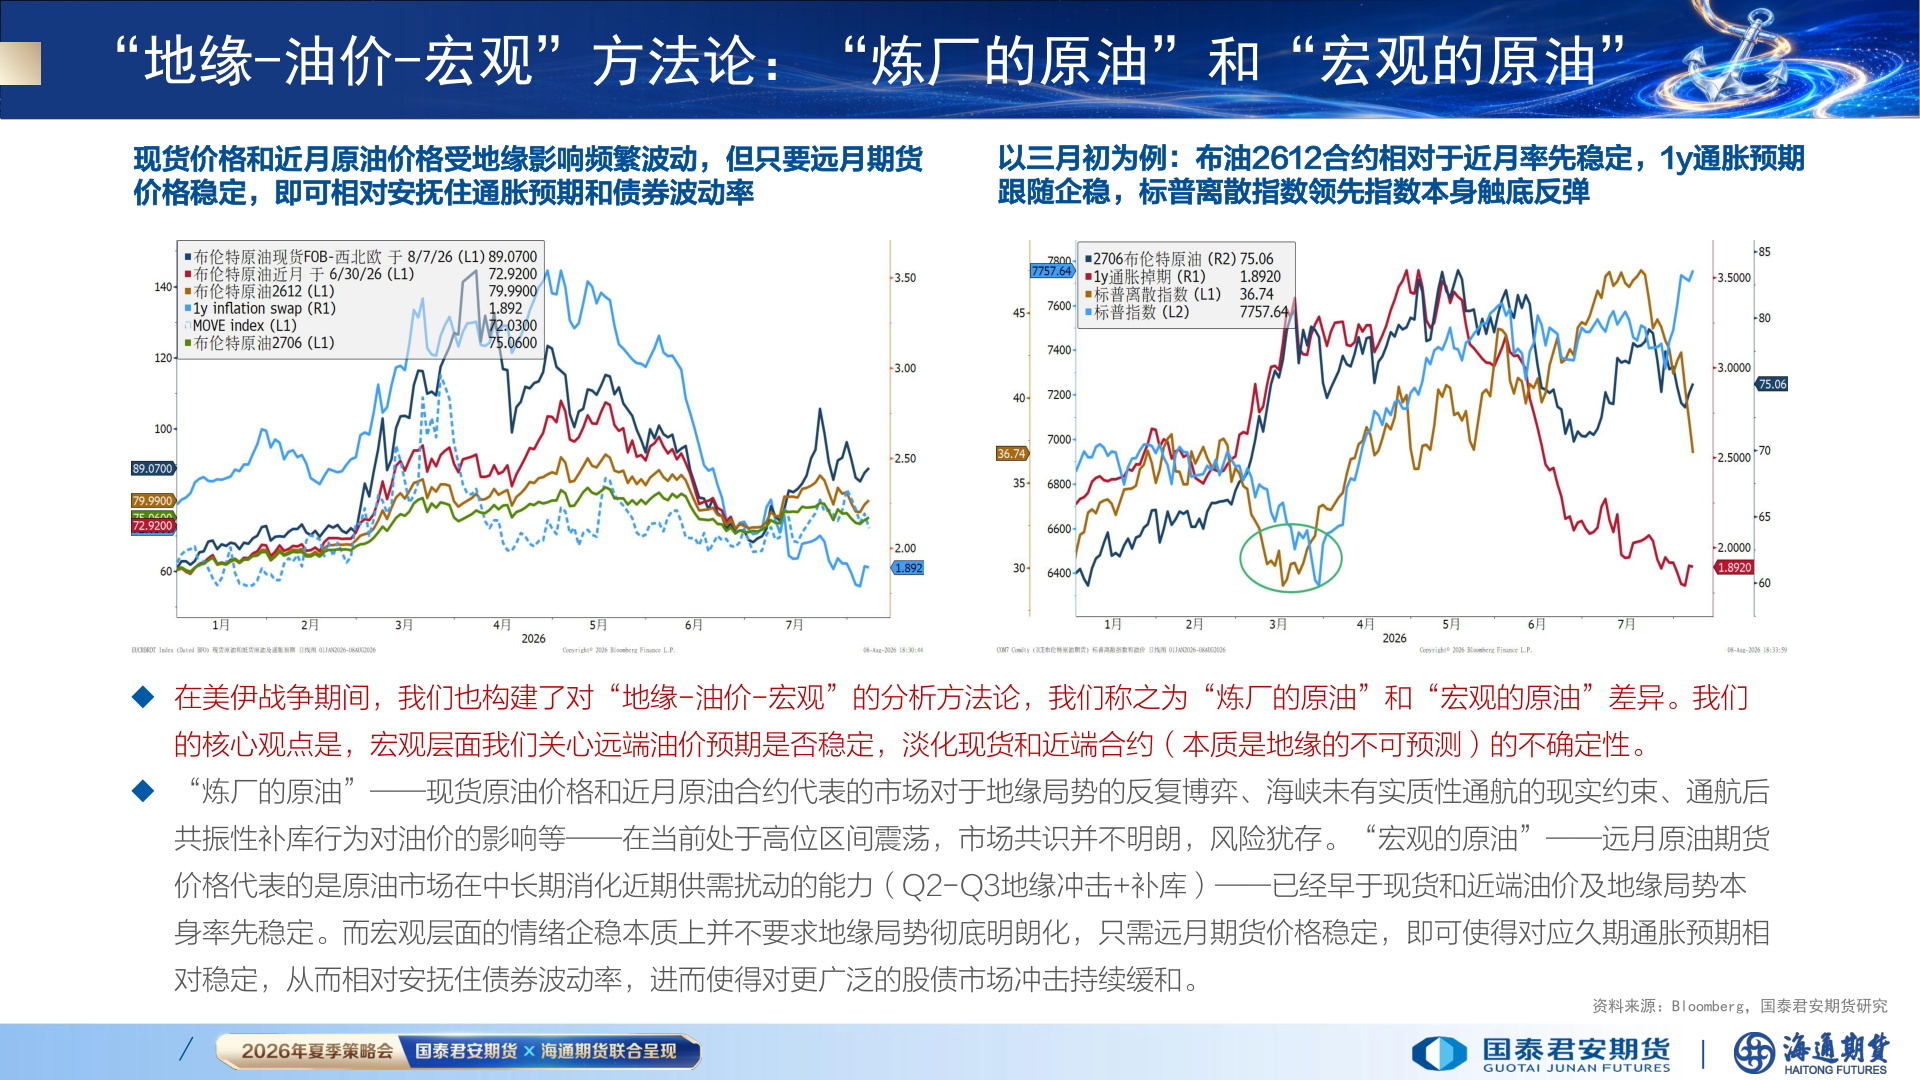
> 数据图表你知道“地缘-油价-宏观”方法论:“炼厂的原油”和“宏观的原油”2026-8-4“地缘-油价-宏观”方法论:“炼厂的原油”和“宏观的原油”现货价格和近月原油价格受地缘影响频繁波动,但只要远月期货价格稳定,即可相对安抚住通胀预期和债券波动率以三月初为例:布油2612合约相对于近月率先稳定,1y通胀预期跟随企稳,标普离散指数领先指数本身触底反弹u 在美伊战争期间,我们也构建了对“地缘-油价-宏观”的分析方法论,我们称之为“炼厂的原油”和“宏观的原油”差异。我们的核心观点是,宏观层面我们关心远端油价预期是否稳定,淡化现货和近端合约(本质是地缘的不可预测)的不确定性。u “炼厂的原油”——现货原油价格和近月原油合约代表的市场对于地缘局势的反复博弈、海峡未有实质性通航的现实约束、通航后共振性补库行为对油价的影响等——在当前处于高位区间震荡,市场共识并不明朗,风险犹存。“宏观的原油”——远月原油期货价格代表的是原油市场在中长期消化近期供需扰动的能力(Q2-Q3地缘冲击+补库)——已经早于现货和近端油价及地缘局势本身率先稳定。而宏观层面的情绪企稳本质上并不要求地缘局势彻底明朗化,只需远月期货价格稳定,即可使得对应久期通胀预期相对稳定,从而相对安抚住债券波动率,进而使得对更广泛的股债市场冲击持续缓和。资料来源:Bloomberg,国泰君安期货研究/国泰君安期货综合其他