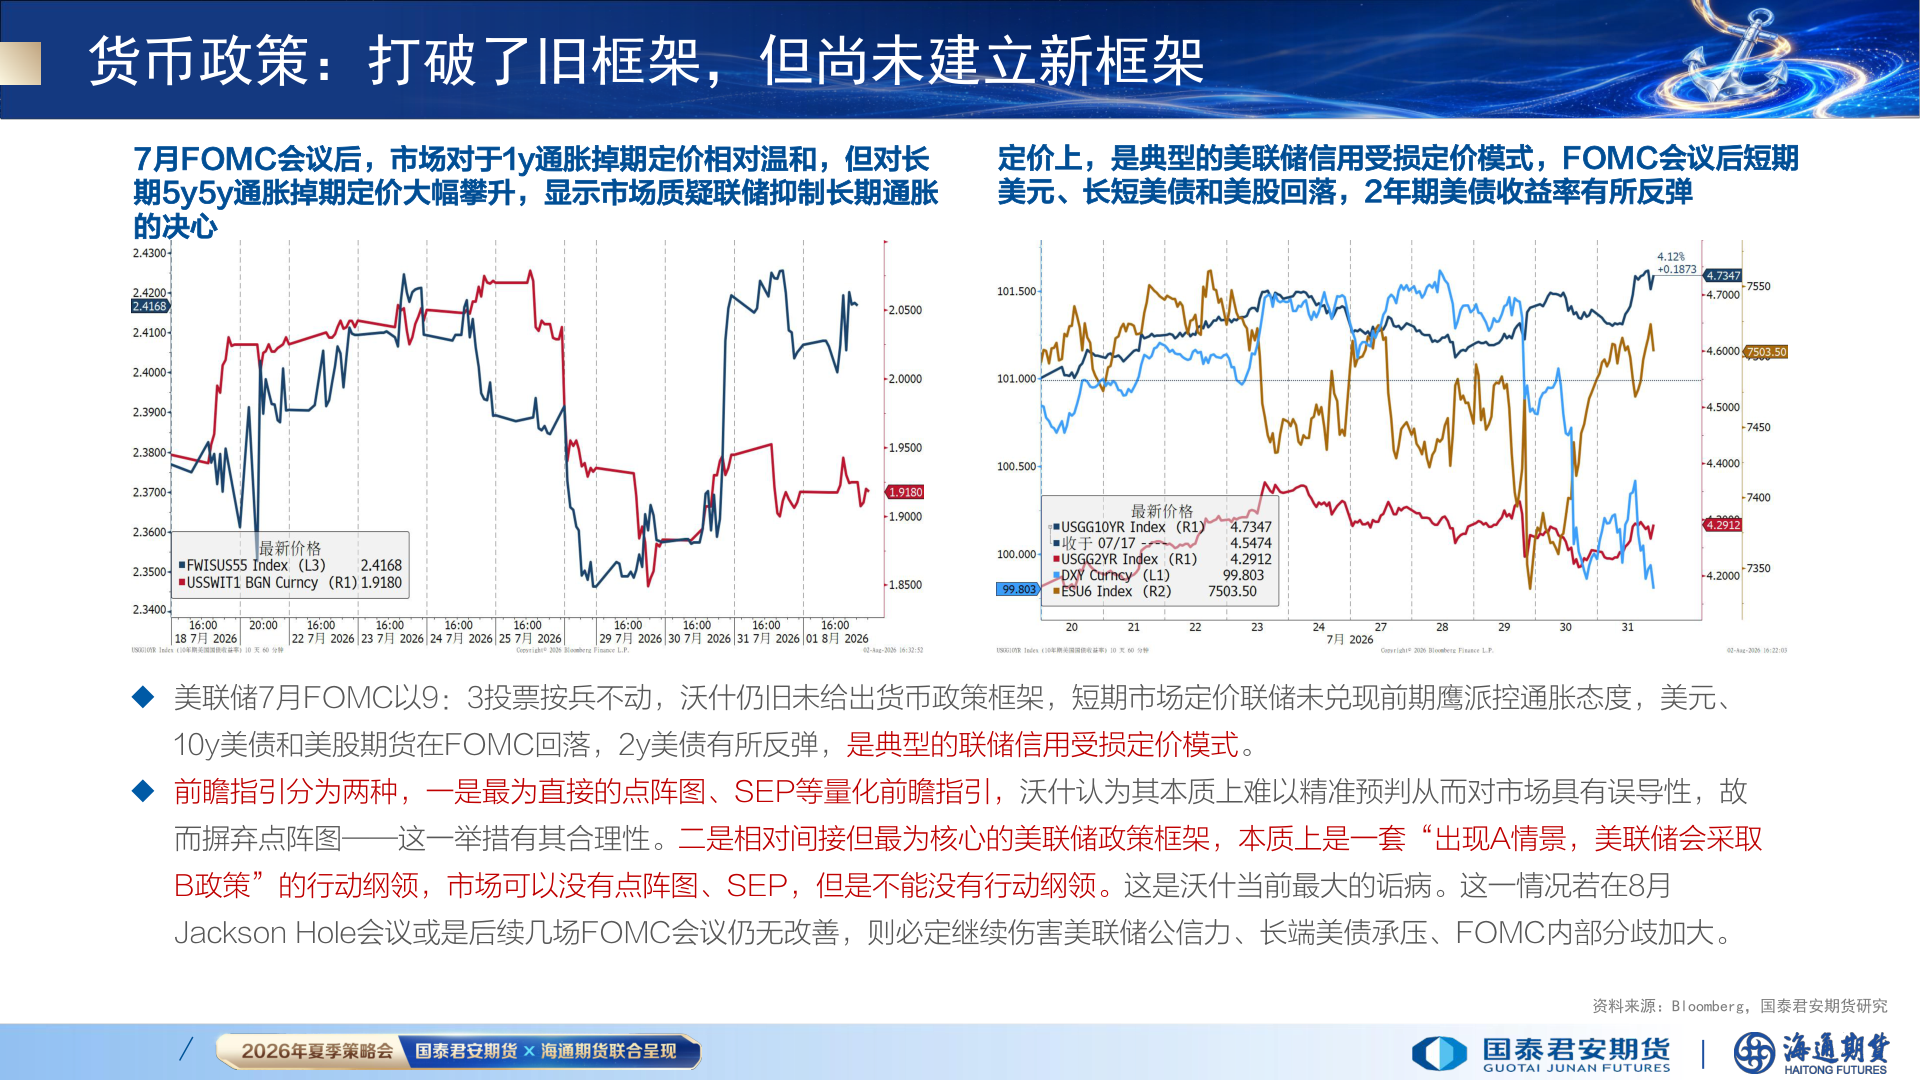
> 数据图表怎样理解货币政策:打破了旧框架,但尚未建立新框架2026-8-4货币政策:打破了旧框架,但尚未建立新框架7月FOMC会议后,市场对于1y通胀掉期定价相对温和,但对长期5y5y通胀掉期定价大幅攀升,显示市场质疑联储抑制长期通胀的决心定价上,是典型的美联储信用受损定价模式,FOMC会议后短期美元、长短美债和美股回落,2年期美债收益率有所反弹u 美联储7月FOMC以9:3投票按兵不动,沃什仍旧未给出货币政策框架,短期市场定价联储未兑现前期鹰派控通胀态度,美元、10y美债和美股期货在FOMC回落,2y美债有所反弹,是典型的联储信用受损定价模式。u 前瞻指引分为两种,一是最为直接的点阵图、SEP等量化前瞻指引,沃什认为其本质上难以精准预判从而对市场具有误导性,故而摒弃点阵图——这一举措有其合理性。二是相对间接但最为核心的美联储政策框架,本质上是一套“出现A情景,美联储会采取B政策”的行动纲领,市场可以没有点阵图、SEP,但是不能没有行动纲领。这是沃什当前最大的诟病。这一情况若在8月Jackson Hole会议或是后续几场FOMC会议仍无改善,则必定继续伤害美联储公信力、长端美债承压、FOMC内部分歧加大。/资料来源:Bloomberg,国泰君安期货研究国泰君安期货综合其他