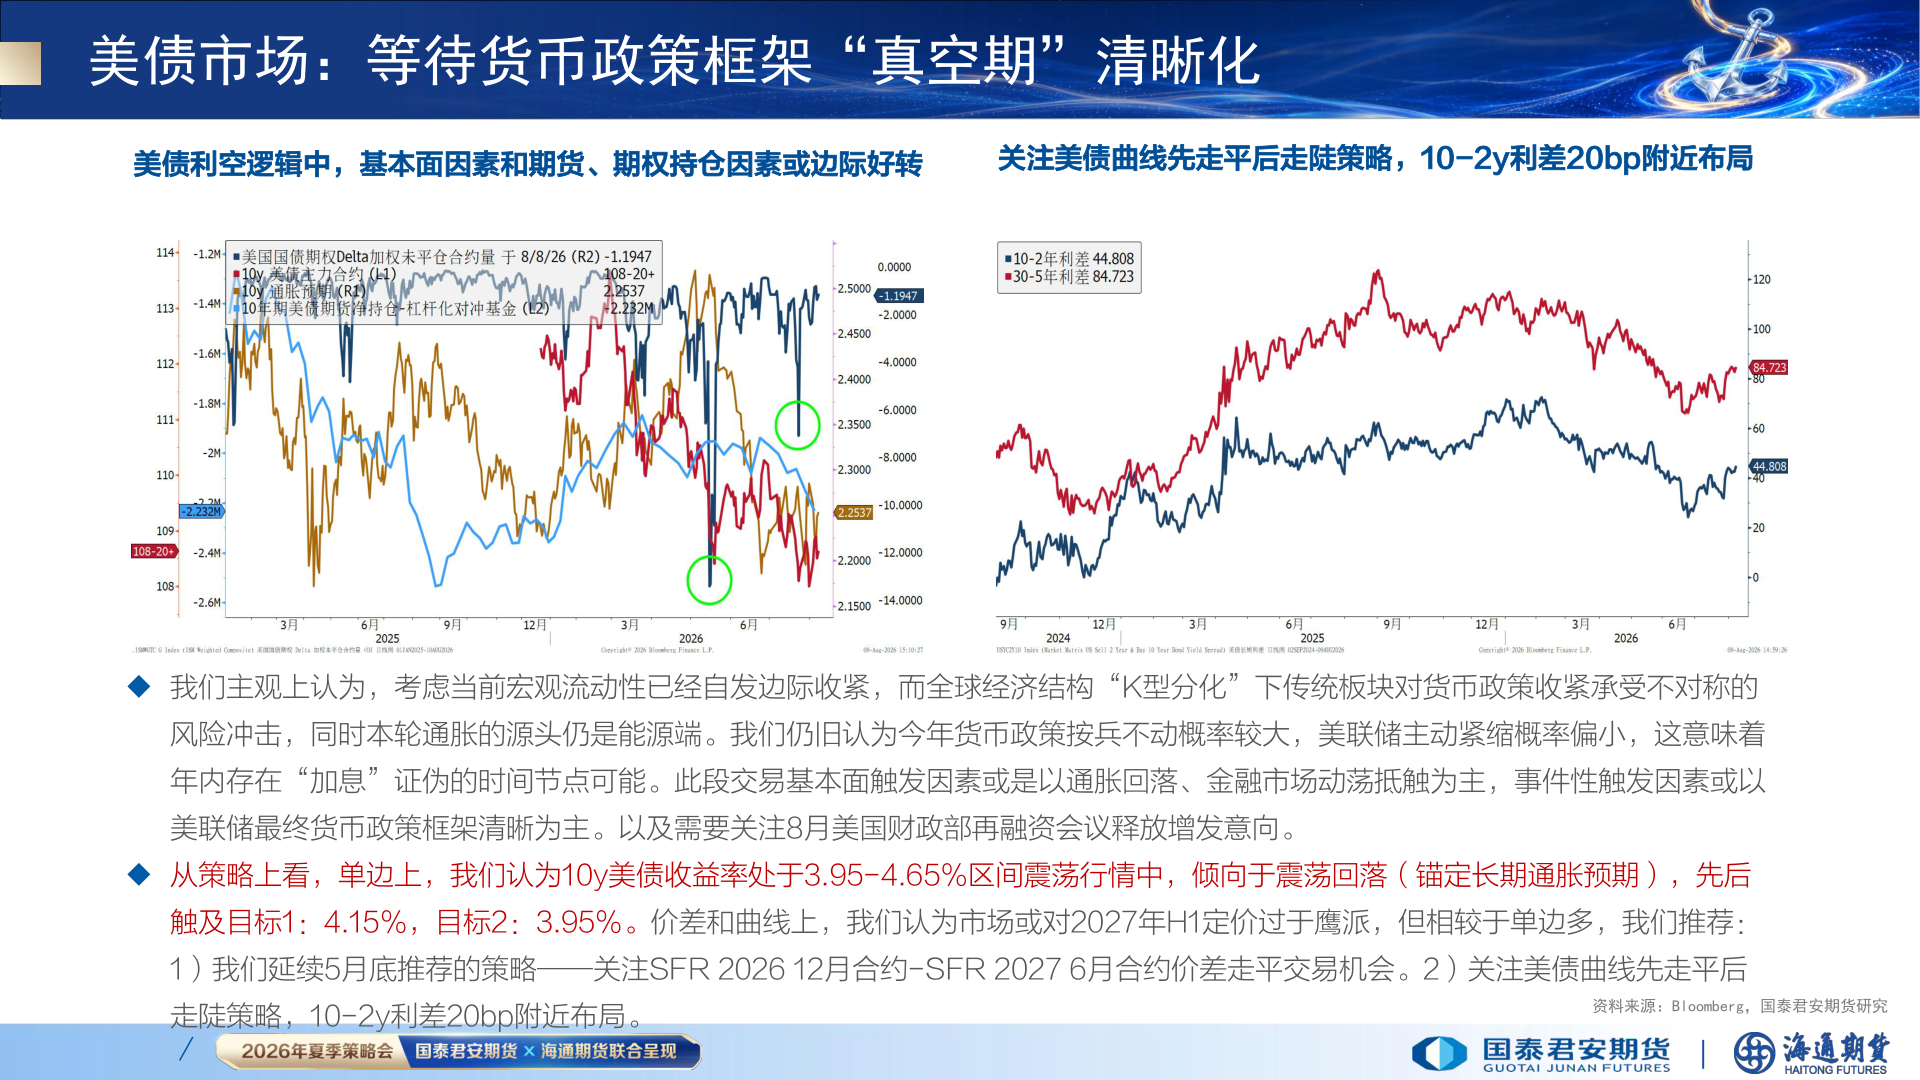
> 数据图表如何了解美债市场:等待货币政策框架“真空期”清晰化2026-8-4美债市场:等待货币政策框架“真空期”清晰化美债利空逻辑中,基本面因素和期货、期权持仓因素或边际好转关注美债曲线先走平后走陡策略,10-2y利差20bp附近布局u 我们主观上认为,考虑当前宏观流动性已经自发边际收紧,而全球经济结构“K型分化”下传统板块对货币政策收紧承受不对称的风险冲击,同时本轮通胀的源头仍是能源端。我们仍旧认为今年货币政策按兵不动概率较大,美联储主动紧缩概率偏小,这意味着年内存在“加息”证伪的时间节点可能。此段交易基本面触发因素或是以通胀回落、金融市场动荡抵触为主,事件性触发因素或以美联储最终货币政策框架清晰为主。以及需要关注8月美国财政部再融资会议释放增发意向。u 从策略上看,单边上,我们认为10y美债收益率处于3.95-4.65%区间震荡行情中,倾向于震荡回落(锚定长期通胀预期),先后触及目标1:4.15%,目标2:3.95%。价差和曲线上,我们认为市场或对2027年H1定价过于鹰派,但相较于单边多,我们推荐:1)我们延续5月底推荐的策略——关注SFR 2026 12月合约-SFR 2027 6月合约价差走平交易机会。2)关注美债曲线先走平后走陡策略,10-2y利差20bp附近布局。/资料来源:Bloomberg,国泰君安期货研究国泰君安期货综合其他