> 数据图表如何了解经营现金流强、资本开支可控
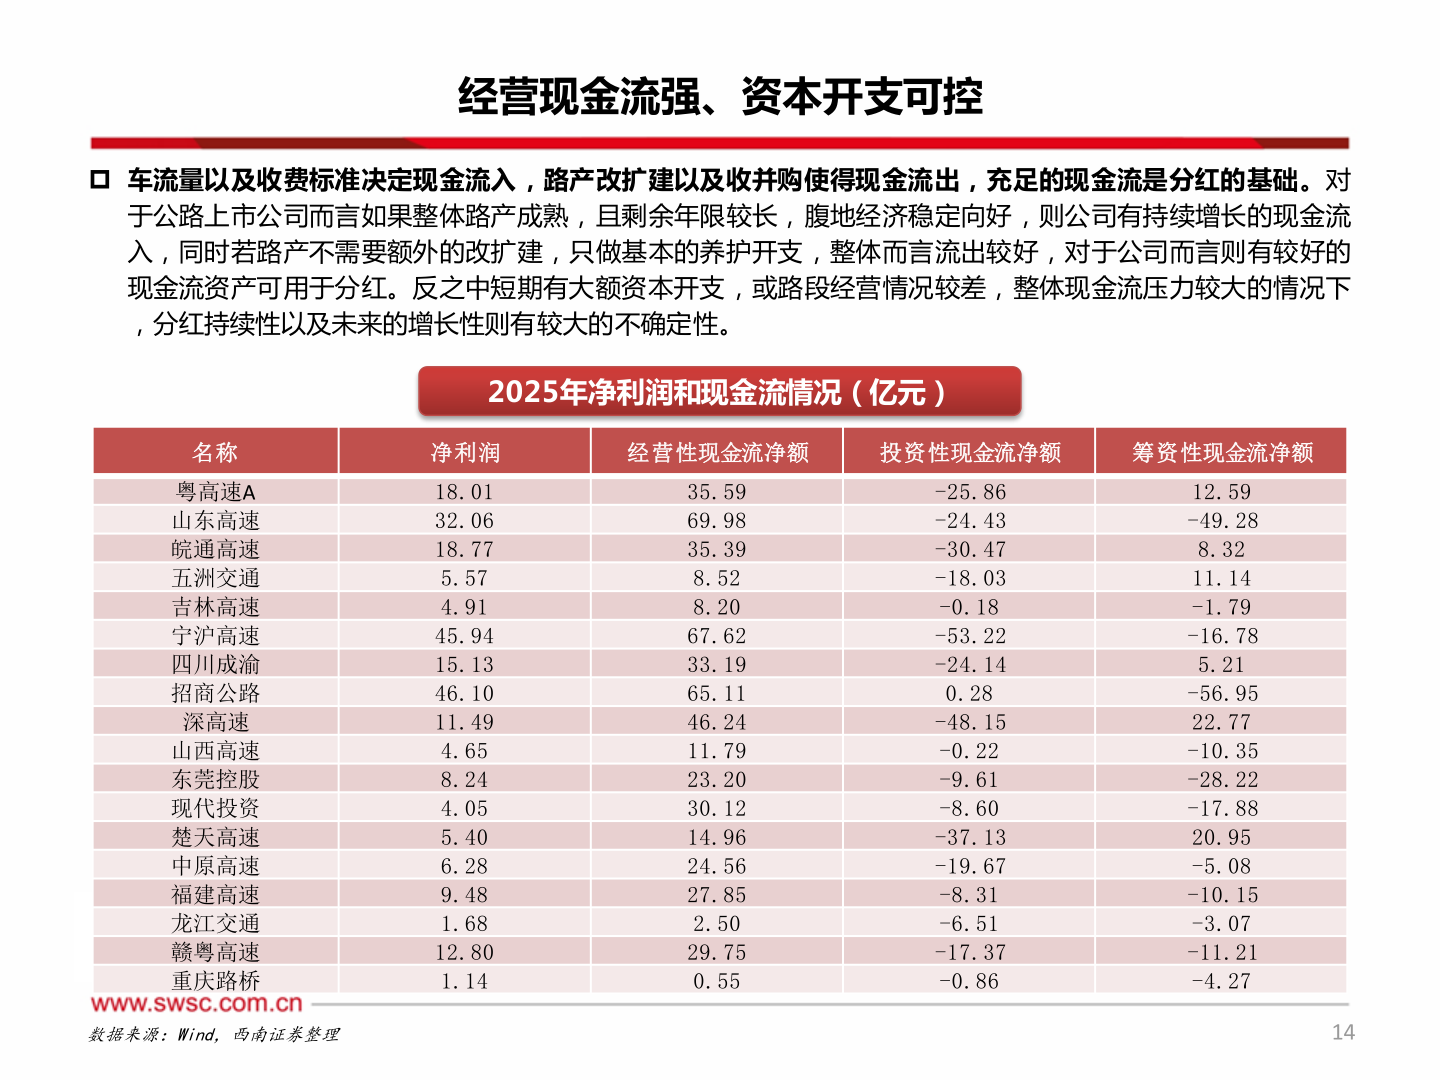
2026-8-5经营现金流强、资本开支可控 车流量以及收费标准决定现金流入,路产改扩建以及收并购使得现金流出,充足的现金流是分红的基础。对于公路上市公司而言如果整体路产成熟,且剩余年限较长,腹地经济稳定向好,则公司有持续增长的现金流入,同时若路产不需要额外的改扩建,只做基本的养护开支,整体而言流出较好,对于公司而言则有较好的现金流资产可用于分红。反之中短期有大额资本开支,或路段经营情况较差,整体现金流压力较大的情况下,分红持续性以及未来的增长性则有较大的不确定性。2025年净利润和现金流情况(亿元)名称粤高速A 山东高速 皖通高速 五洲交通 吉林高速 宁沪高速 四川成渝 招商公路 深高速 山西高速 东莞控股 现代投资 楚天高速 中原高速 福建高速 龙江交通 赣粤高速 重庆路桥净利润经营性现金流净额投资性现金流净额筹资性现金流净额18.01 32.06 18.77 5.57 4.91 45.94 15.13 46.10 11.49 4.65 8.24 4.05 5.40 6.28 9.48 1.68 12.80 1.1435.59 69.98 35.39 8.52 8.20 67.62 33.19 65.11 46.24 11.79 23.20 30.12 14.96 24.56 27.85 2.50 29.75 0.55-25.86 -24.43 -30.47 -18.03 -0.18 -53.22 -24.14 0.28 -48.15 -0.22 -9.61 -8.60 -37.13 -19.67 -8.31 -6.51 -17.37 -0.8612.59 -49.28 8.32 11.14 -1.79 -16.78 5.21 -56.95 22.77 -10.35 -28.22 -17.88 20.95 -5.08 -10.15 -3.07 -11.21 -4.27数据来源:Wind,西南证券整理14