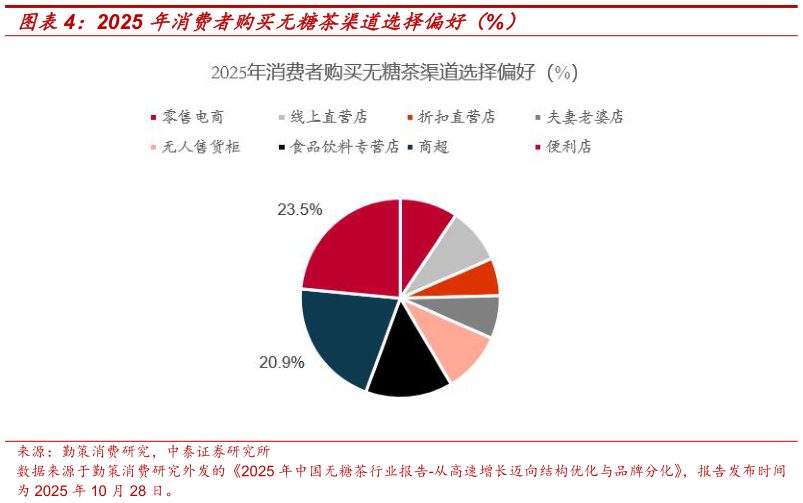
> 数据图表如何了解2025 年消费者购买无糖茶渠道选择偏好(%)2026-8-5 渠道总格局:线下筑底、线上高增,结构分化显著。2025 年无糖茶销售以线下渠道为主导,占比约 81.5%,线上渠道占比 18.5%。但静态八二开之下暗藏斜率差异:线上在低基数上展现极强弹性,22 年销售额较 18 年增长约 10 倍。我们的判断是线下决定当下体量,线上决定未来斜率,后者作为增量引擎,其边际贡献率正快速抬升,构成重要的预期差来源。 线下内部:小业态领跑、大卖场失语,终端卡位成博弈焦点。小业态(便利店、食杂店、小超市)构成核心阵地:便利店销售额占比约 23.5%、旺季份额再增超 6pct,在便利店渠道,无糖茶 SKU 占比从 2020 年的 20%提升到 2025 年的 45%,全家、7-11、罗森等主流便利店的牌面占比超过 50%,反观大卖场及大超市,无糖茶占即饮茶比重偏低且旺季未见提升,这是计划性大批量动线与无糖茶即时便利性主消费场景的错配,而非需求不足。中泰证券综合其他