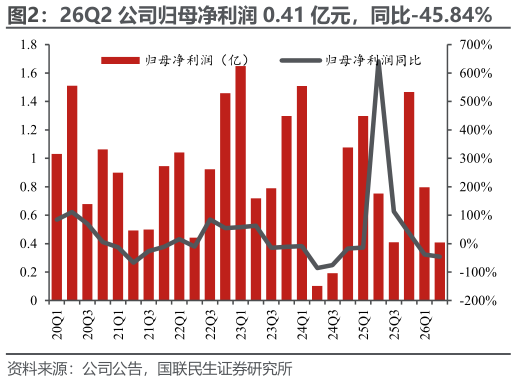
> 数据图表怎样理解26Q2 公司归母净利润 0.41 亿元,同比-45.84%2026-8-5投资建议:公司 2026 年上半年收入承压,预计自有品牌出海表现稳健,罗曼代工略有压力,而内销业务下滑较明显。原材料涨价以及汇率波动干扰毛利率,但凭借新品类的结构调整,内销毛利率仍旧平稳费用率因收入收缩、员工薪酬增加、汇率波动等因素而提升明显,显著拖累短期业绩表现。后续来看,传统主业基于结构升级、效率优化实现利润改善,并有望基于年轻化基因,通过品类外延和出海战略实现规模扩张。我们预计公司 2026-2028 年分别实现归母净利润 3.0、3.5、3.8 亿元,对应当前股价 PE 分别为 18、15、14 倍,维持“推荐”评级。风险提示:小家电国内需求明显下滑小家电行业发生大规模价格战。国联民生证券综合其他