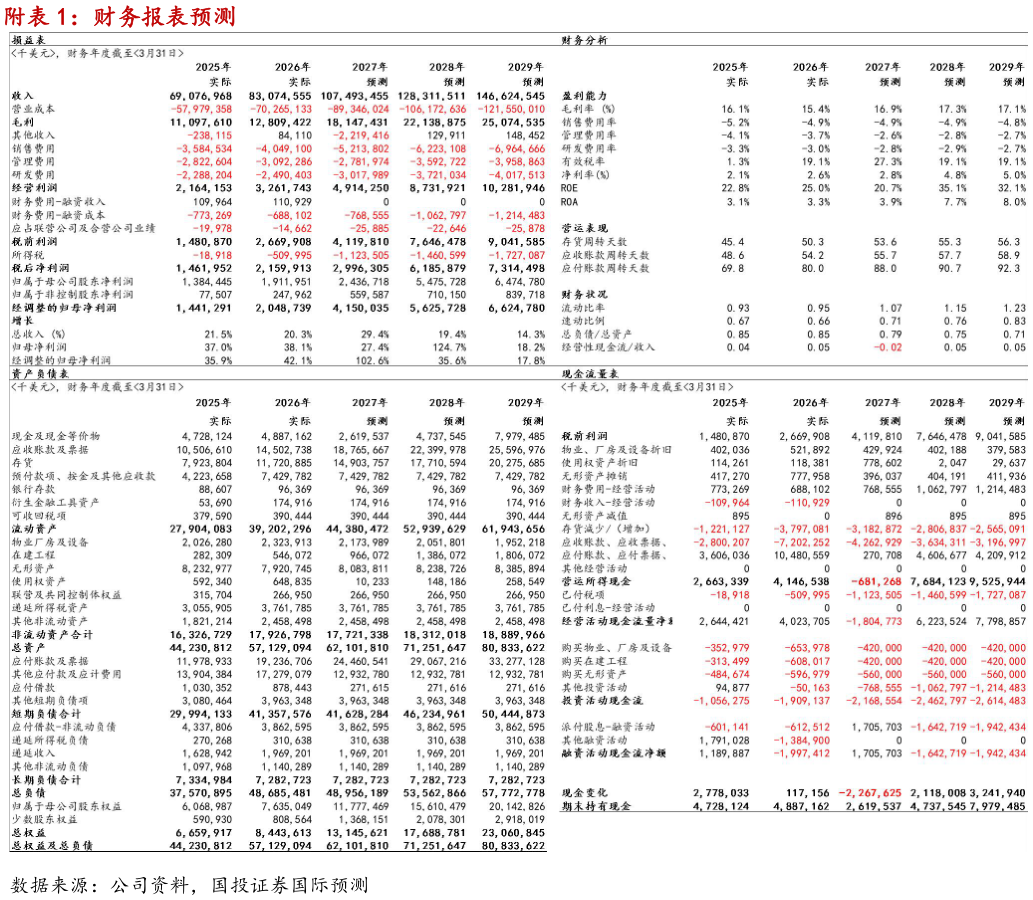
> 数据图表想关注一下附财务报表预测2026-8-5维持 评级42.4 港元34.9 港元报告摘要ISG:盈利拐点从预期变为事实,正式成为增长与利润双引擎。ISG 本季营收85.10 亿美元,同比增长 98%(云基础设施与企业基础设施双轮均接近翻倍),创单季历史新高经营利润 7.77 亿美元,经营利润率 9.1%,较去年同期(经营亏损 8,552 万美元)实现由亏转盈的 V 型反转,且显著高于上一财年四季度 3.6%的阶段性高点。ISG 结构性扭亏为盈已从预期彻底落地为可持续事实:GPUAI 服务器产品组合优化与高价值占比提升带动毛利率改善营收高速放量摊薄固定成本,规模效应与运营杠杆显现x86 服务器升至全球第二,供应链与运营效率系统性提升。AI 服务器订单储备增至 3,600 亿元人民币以上,为后续营收与盈利的持续扩张提供极高可见度的 pipeline 支撑,ISG 正从亏损转型期稳步步入可持续盈利增长期。IDG:高端化驱动量价齐升,压舱石地位稳固。IDG 本季营收 171.06 亿美元(27%),经营利润率 7.1%,维持行业领先。全球 PC 市场份额 24.2%(同比0.5 个百分点),连续 10 个季度与第二名的份额差距持续扩张,且为三大 PC 供应商中唯一在扩大份额同时维持稳定经营利润率的企业。PC 业务延续向 Premier 系列倾斜的组合策略提升 ASP,出货量增速持续跑赢大市平板电脑营收同比83%创第一财季新高智能手机营收创第一财季新高、同比双位数增长,高端产品(Razr、Signature、Edge)占智能手机收入 37%,创历史新高。IDG 以稳健盈利为集团转型提供现金流与安全垫。SSG:季度收入新高,常态性收入撑起 24%利润率。SSG 本季营收 28.84 亿美元(28%),经营利润 6.97 亿美元(39%),经营利润率 24.2%创历史新高非硬件关联解决方案与服务收入占 SSG 总收入比重提升至 62.4%新高,TruScale基础设施即服务订单高速增长,项目与解决方案收入50%,AI 服务收入三位数增长。SSG 以稳定的高利润率持续定义软件与服务的估值逻辑,呈现典型的 SaaS化盈利特征。投资建议。26Q1 财季公司收入与利润均创历史最强单季,ISG 经营利润率升至9.1%确认了战略转型的结构性突破已从预期变为事实,且毛利率在 ISG 占比提升背景下不降反升,盈利质量全面改善。我们上调盈利预测 2027E2028E 经调整归母净利润至 41.5 亿56.3 亿美元,按 2027E2028E 约 16.2x12.0x 预计市盈率,给予公司 42.4 港元的每股目标价,维持买入评级。风险提示:产品销售不及预期AI 服务器需求及毛利率可持续性不及预期存货与营运资本波动风险认股权证等公允价值波动继续扰动 IFRS 利润竞争加剧汇率波动等。国证国际综合其他