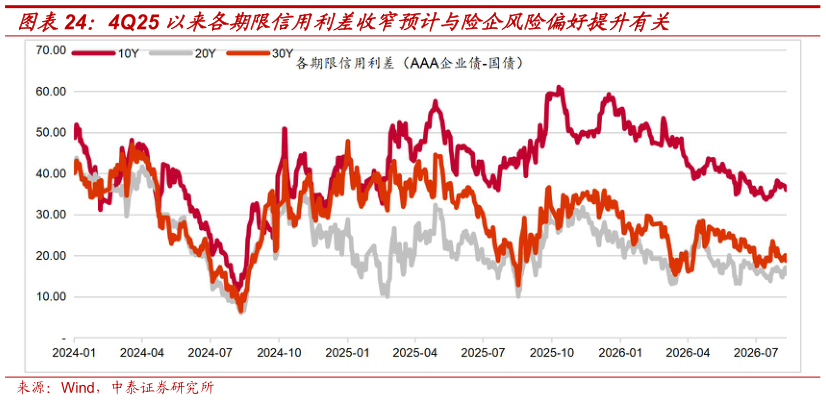
> 数据图表一起讨论下4Q25 以来各期限信用利差收窄预计与险企风险偏好提升有关
2026-8-5 险资配置偏好与期限利差与信用利差变化。2025 年下半年以来,随着分红险占比提升,保险负债久期缩短,保险对中短期 AAA 级信用债净买入力度显著增强,而对长久期信用债,保险机构的配置偏好有所下降。同时,保险是超长信用债最主要的配置力量,但 2025 年其超长债需求明显弱化,债市期限利差有走阔迹象,2026 年 6 月以来随着股债跷跷板的再平衡,险资补配债券,大量买入 30 年利率债(地方债为主),并延续至 7 月。