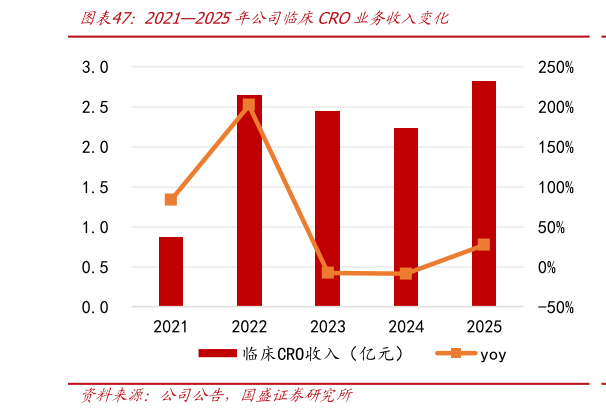
> 数据图表如何解释20212025年公司临床CRO业务收入变化2026-8-0制剂各技术平台取得系列突破,持续拓展新型制剂项目。2025 年,公司纳米晶平台完成多个口服纳米晶项目及无菌纳米晶混悬液项目交付外用制剂平台完成多个临床项目交付,复杂制剂平台已覆盖脂质体、纳米粒和多肽长效缓释注射剂等剂型微片平台实现肠溶微片临床产品供应,小核酸制剂项目数量突破 100 个、多个项目进入临床后期无菌原位凝胶、鼻喷剂和滴眼液平台亦顺利完成多个项目交付。产能方面,-内酰胺固体制剂车间和预充针制剂车间已投入 GMP 使用并实现项目交付根据 2025 年报披露计划,商业化吹灌封(BFS)及卡式瓶制剂车间预计于 2026 年第二季度投入使用,PSD-3 喷雾干燥车间预计于 2026 年底投入使用。多技术平台与新增产能协同,有望扩大新型制剂项目覆盖范围,并推动临床后期项目向商业化订单转化,后续收入贡献主要取决于在手项目转化及新增车间产能利用率。 临床 CRO 业务逐步回暖,收入与后期项目储备同步修复。公司临床研究服务业务覆盖注册事务、医学服务、临床运营、数据管理与统计编程、药物警戒及临床供应链等环节,并与 CDMO 业务形成新药物全生命周期(“研发生产”一站式服务体系。2025 年,公司临床研究服务实现收入 2.82 亿元,同比增长 26.53%,恢复较快增长。项目端全年新承接项目 216 个,其中新承接 IIIII 期项目数量同比增长超过 50%年末在执行项目 294个,其中临床 II 期及以后项目 122 个,较 2024 年末增加 28 个同时新增海外申报及临床订单 15 个。整体来看,临床 CRO 进一步完善公司一体化服务布局,客户协同与项目导流效应有望持续显现。国盛证券综合其他