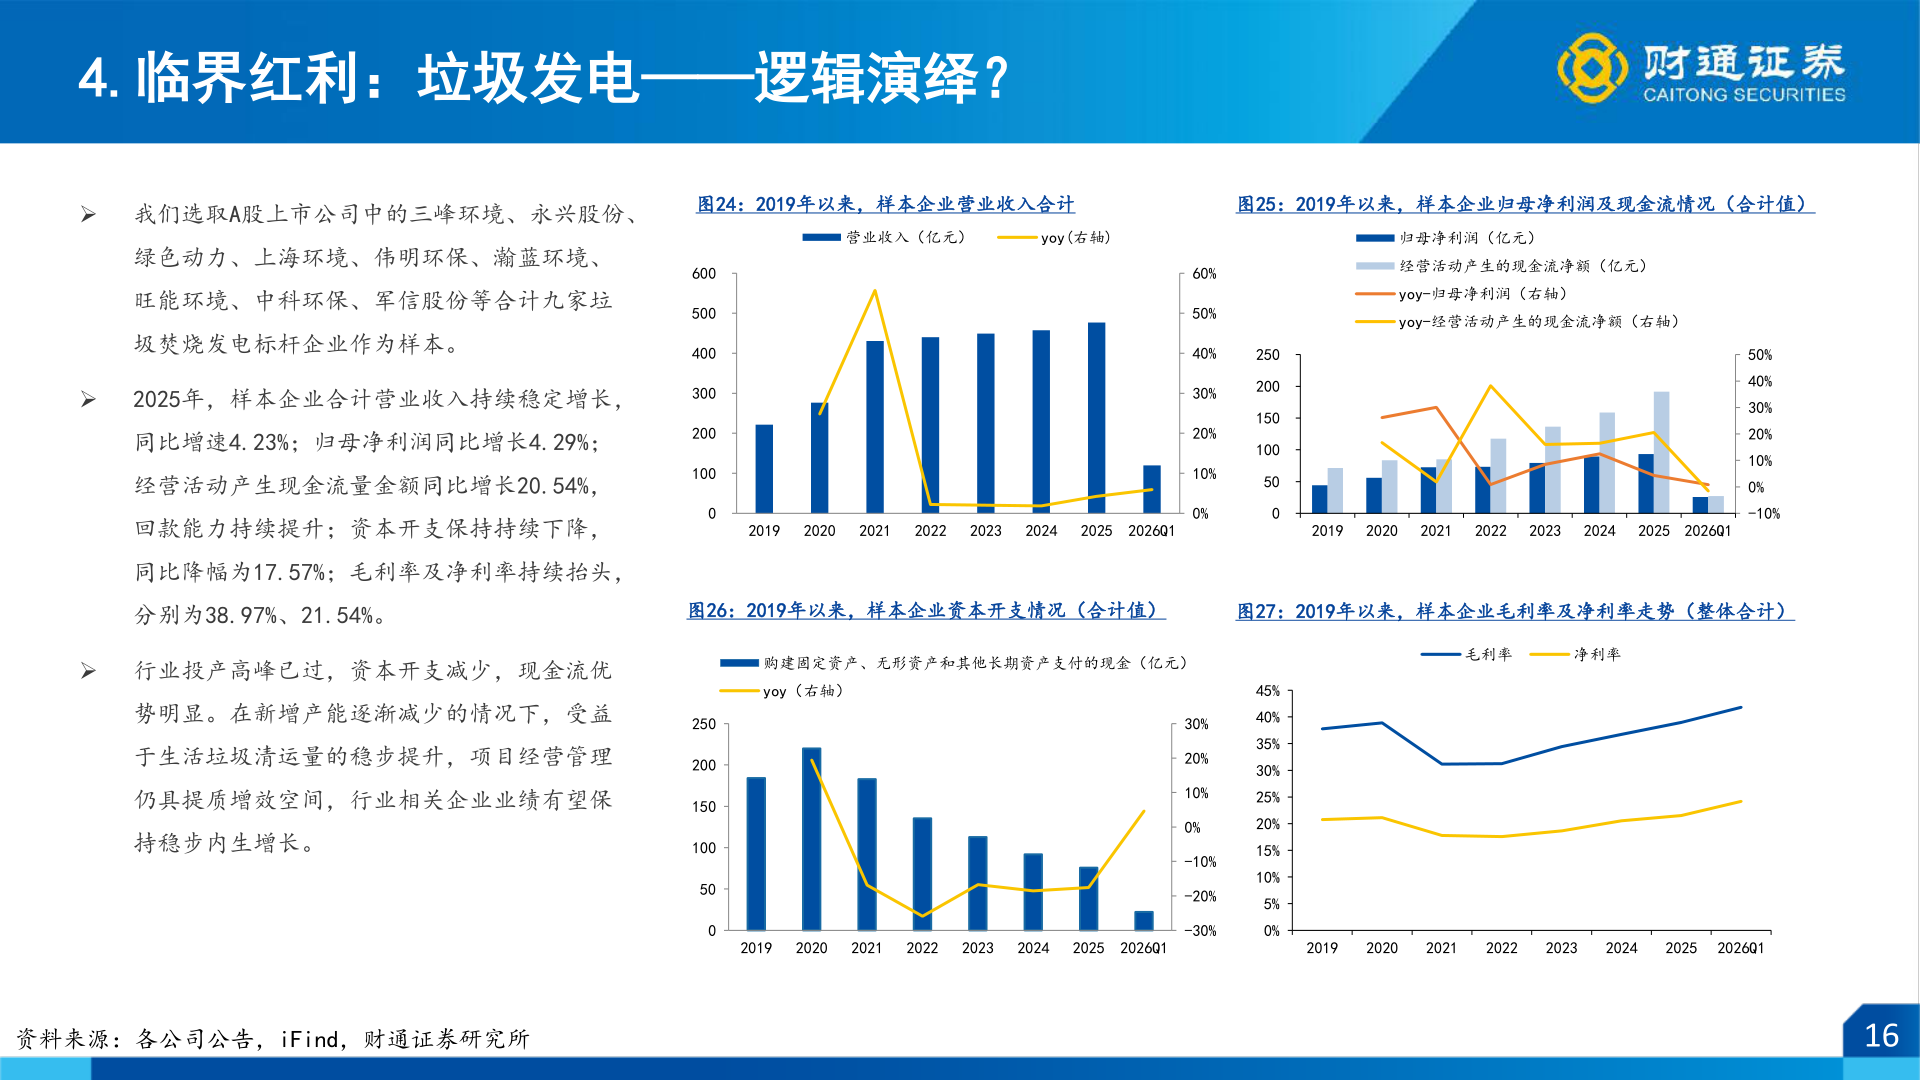
> 数据图表如何看待4.临界红利:垃圾发电——逻辑演绎?2026-8-04.临界红利:垃圾发电——逻辑演绎?➢ 我们选取A股上市公司中的三峰环境、永兴股份、图24:2019年以来,样本企业营业收入合计图25:2019年以来,样本企业归母净利润及现金流情况(合计值)绿色动力、上海环境、伟明环保、瀚蓝环境、旺能环境、中科环保、军信股份等合计九家垃圾焚烧发电标杆企业作为样本。➢ 2025年,样本企业合计营业收入持续稳定增长,同比增速4.23%;归母净利润同比增长4.29%;经营活动产生现金流量金额同比增长20.54%,回款能力持续提升;资本开支保持持续下降,同比降幅为17.57%;毛利率及净利率持续抬头,6005004003002001000营业收入(亿元)yoy(右轴)归母净利润(亿元)60%50%40%30%20%10%0%250200150100500经营活动产生的现金流净额(亿元)yoy-归母净利润(右轴)yoy-经营活动产生的现金流净额(右轴)50%40%30%20%10%0%-10%2019202020212022202320242025 2026Q12019202020212022202320242025 2026Q1分别为38.97%、21.54%。图26:2019年以来,样本企业资本开支情况(合计值)图27:2019年以来,样本企业毛利率及净利率走势(整体合计)➢ 行业投产高峰已过,资本开支减少,现金流优购建固定资产、无形资产和其他长期资产支付的现金(亿元)yoy(右轴)势明显。在新增产能逐渐减少的情况下,受益于生活垃圾清运量的稳步提升,项目经营管理仍具提质增效空间,行业相关企业业绩有望保持稳步内生增长。25020015010050030%20%10%0%-10%-20%-30%毛利率净利率45%40%35%30%25%20%15%10%5%0%2019202020212022202320242025 2026Q120192020202120222023202420252026Q1资料来源:各公司公告,iFind,财通证券研究所16财通证券综合其他