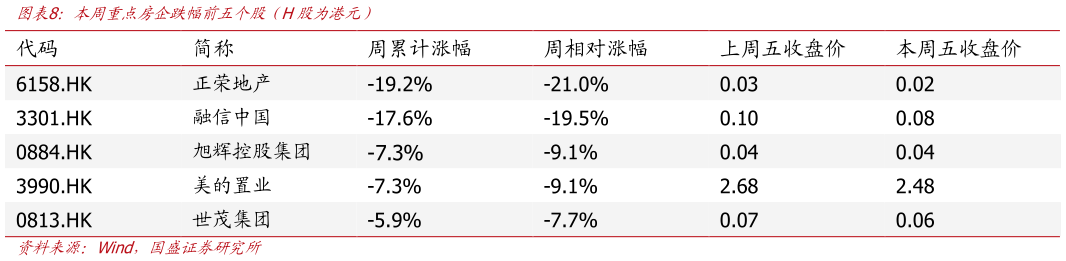
> 数据图表谁知道本周重点房企跌幅前五个股(H股为港元)2026-8-0行情回顾:本周申万房地产指数累计变动幅度为 1.8%,领先沪深 300 指数 2.42 个百分点,在 31 个申万一级行业排名第 4 名。 新房:本周 30 个城市新房成交面积为 111.1 万平方米,环比下降 3.6%,同比下降 7.6%,其中样本一线城市的新房成交面积为 38.2 万方,环比-14.1%,同比15.5%样本二线城市为 51.1 万方,环比6.4%,同比-11.9%样本三线城市为 21.9 万方,环比-4.1%,同比-25.1%。从今年累计 32 周新房成交面积同比看,样本 30 城共计 5039.8 万方,同比-16.6%一线城市为 1563.1 万方,同比-2.9%二线城市为 2510.1 万方,同比-10.6%三线城市为 966.7 万方,同比-40.5%。其中一线城市中,北京(-2.2%)、上海(-1.1%)、广州(-1.9%)、深圳(-13.4%)。 二手房:本周 15 个样本城市二手房成交面积合计 185.8 万方,环比增长5.5%,同比增长 12.9%。其中样本一线城市的本周二手房成交面积为76.9 万方,环比3.3%样本二线城市为 77.5 万方,环比6.0%样本三线城市为 31.4 万方,环比10.0%。今年 32 周累计成交 6572.6 万方,同比增长 5.7%其中样本一线城市的累计二手房成交面积为 2824.8 万方,同比6.1%样本二线城市为 2731.8 万方,同比1.5%样本三线城市为 1016.0 万方,同比16.8%。 信用债:根据 wind 统计数据,本周(8.10-8.16)共发行房企信用债 8 只,环比减少 8 只发行规模共计 80.00 亿元,环比减少-59.2 亿元,总偿还量 149.45 亿元,环比增加 4.22 亿元,净融资额为-69.45 亿元,环比减少63.42 亿元。债券类型方面,本周房企债券发行以私募债(52.1%)为主要构成。债券期限方面,本周 3-5 年(77.5%)的债券为主。 投资建议:维持行业“增持”评级。我们认为地产行业基本面仍处在左侧,站在当下展望未来 3 年,从板块内的格局来看,以下格局是未来:(1)按美日经验,多元化经营的企业穿越周期的能力更强,而中国的房企多元化在大浪淘沙中只存活了商业运营派,这一梯队的龙头为华润置地、华润万象生活,虽龙湖集团、新城控股也属于这一系列但仍然面临融资和现金流的压力。建议首选华润置地。(2)在房价下跌过程中,偏轻资产运营的穿越周期能力也较优,其中又分两派,第一派是中介(业绩好坏取决于年成好坏),首选贝壳-W,A 股的我爱我家为次选映射。第二派是物业,物业短期仍然面临增速降档、传统物业费收缴率承压等影响,分类上更类似于分红股物业属于跟涨:推荐华润万象生活、招商积余、绿城服务、保利物业、中海物业等。(3)开发为主的开发商,需优先选择满足以下几个条件:融资顺畅成本低、布局上侧重重点城市主城区、历史包袱相对轻。开发商的走势之所以动荡反复,其本质是因为新房销售并没有在结构层面展现出真正的企稳,即 beta 还没有给出稳定性,所以所有的 alpha 逻辑在一段时间后会被质疑,但实际上 alpha 仍然是 alpha,只需新房总量在小几十个城市层面展现出其稳定性。这个维度来看,推荐 H 股的华润置地、建发国际、绿城中国、中国金茂、中国海外发展、越秀地产等,A 股的滨江集团、招商蛇口、建发股份、保利发展、我爱我家、华发股份等。(4)类地方城投、地产转型股。 风险提示:政策落地不及预期、需求复苏不及预期、房企出险风险蔓延。国盛证券金融地产